2026-10-28
樂居觀點韓國打房有多狠?如果發生在台灣,房價會下來嗎?
閱讀重點
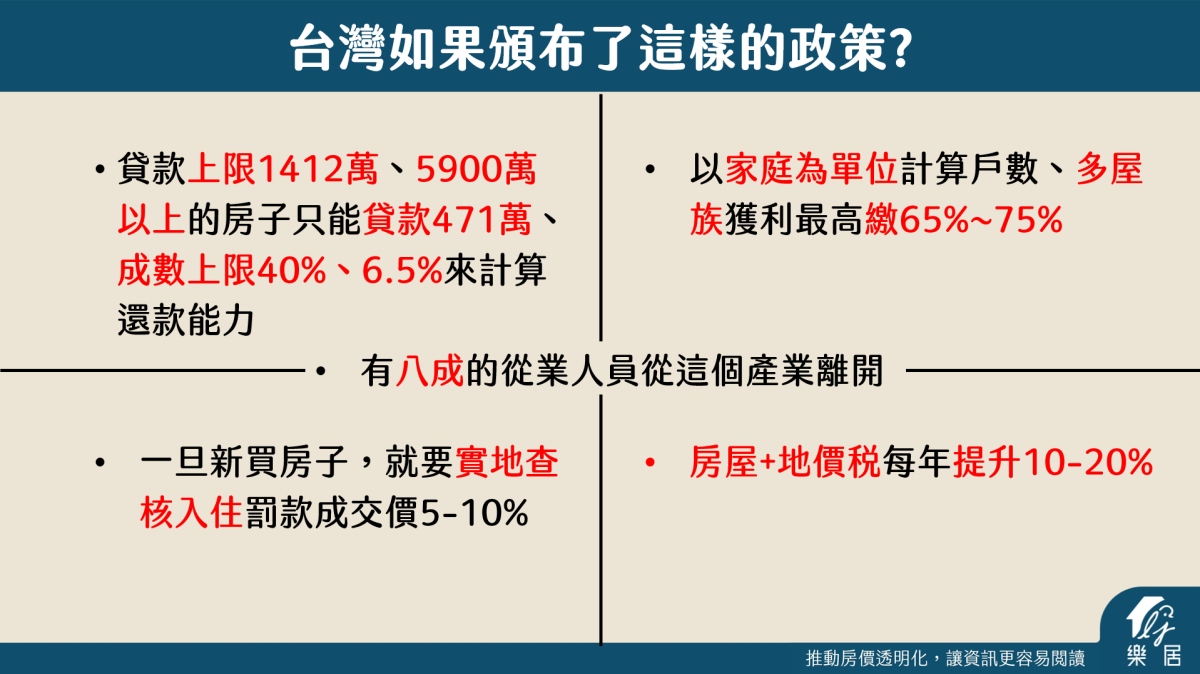
韓國的打房政策,真的打出了人類歷史上的新高度!聽完韓國的打房政策後,你會發現台灣央行的管制相較之下簡直只是「小兒科」。
面對飆漲的房市,韓國政府祭出無差別的鐵腕措施,但成效究竟如何?房價真的被壓下來了嗎?如果台灣未來跟進類似的嚴厲政策,又會對市場造成什麼樣的衝擊?本期影片將由樂居創辦人李奕農帶大家從數據與政策細節,深度拆解韓國打房的真實全貌。
房市分化嚴重:打房政策僅限「首爾與特定管制區」
在探討韓國政策前,必須先了解韓國當前的房市結構。根據韓國官方不動產院的四大城市(首爾、仁川、釜山、大邱)房價指數顯示 : 首爾經歷疫情大漲後雖有短暫修正,但隨後持續攀升,甚至突破疫情期間的房價最高點 。而 仁川、釜山、大邱的房價在疫情後一路下修盤整,釜山與大邱的房價甚持續下跌。 由此可知,韓國房市呈現極度的分化。
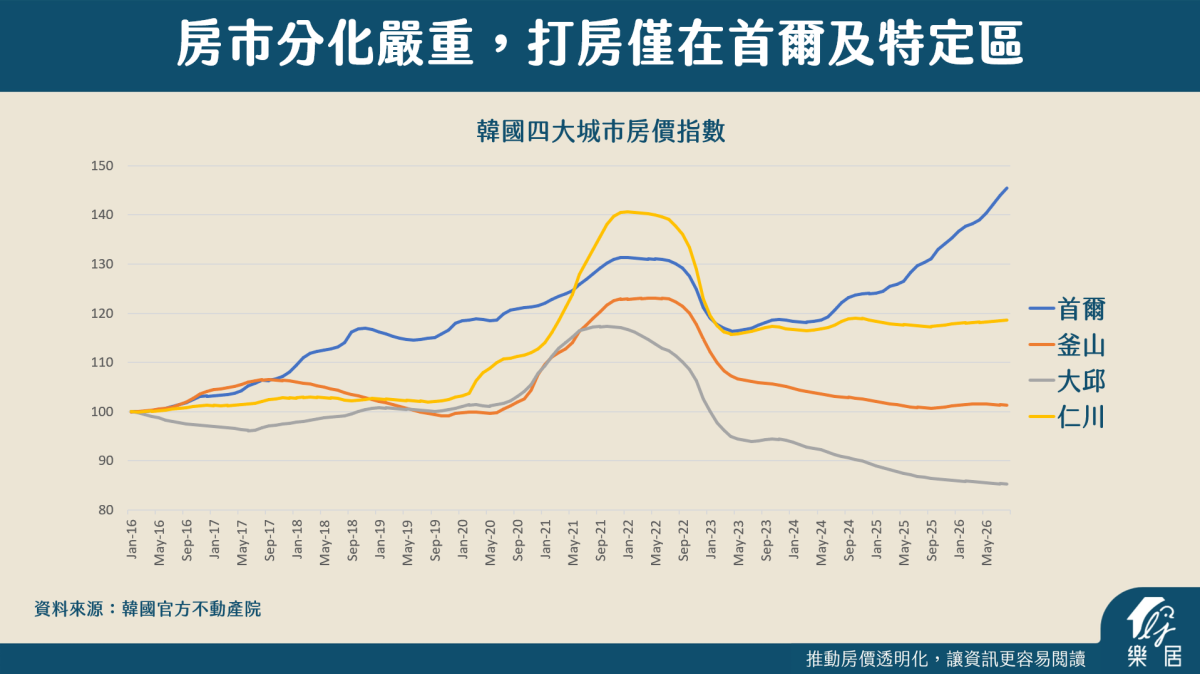
主要是因為韓國政府目前實施的超嚴格打房措施,絕大部分僅涵蓋首爾及特定的管制區域,其他非管制城市並沒有實施如此嚴厲的限制 。
韓國打房政策1. :嚴格的「貸款限制」
韓國的貸款管制極其嚴苛,給予買方資金槓桿的空間非常小:
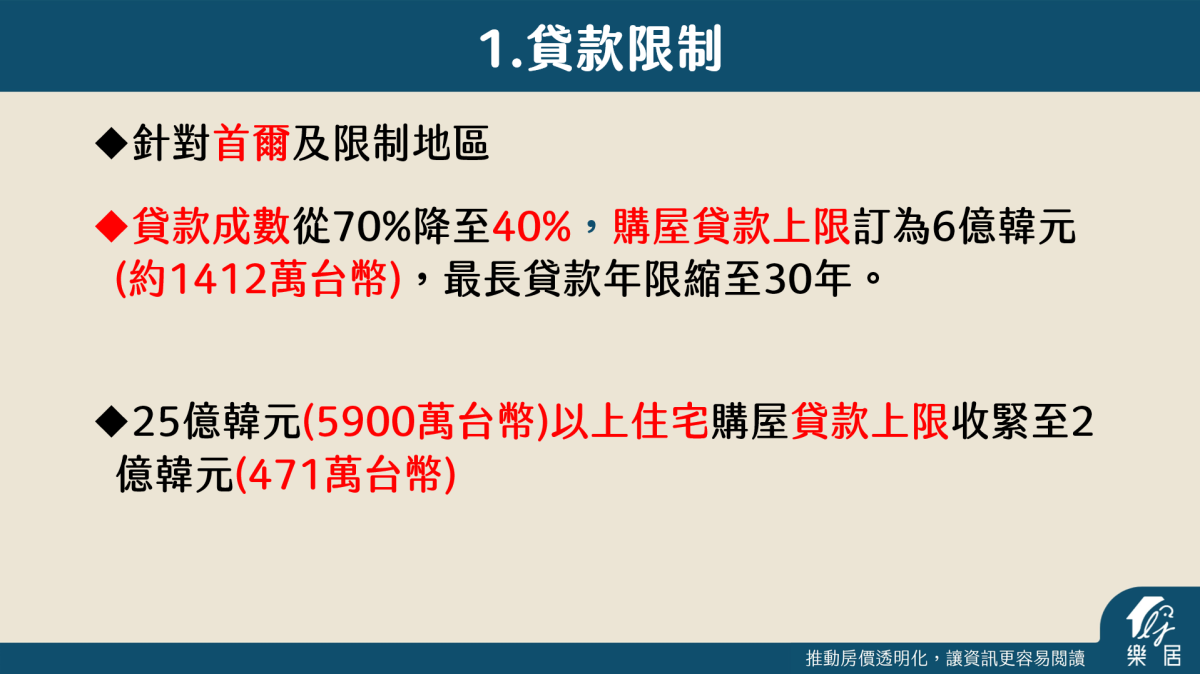
- 成數重砍: 只要購買首爾或管制區內的房屋,貸款成數直接從原本的 70% 重砍至 40% 。
- 設定貸款金額上限: 貸款上限最高僅 6 億韓元(約台幣 1,412 萬元),且最長貸款年限限制為 30 年 。
- 高價住宅鎖死: 若購買總價 25 億韓元(約台幣 5,900 萬元)以上的高價住宅,最高僅能貸款 2 億韓元(約台幣 471 萬元),等於自備款必須高達九成以上 !
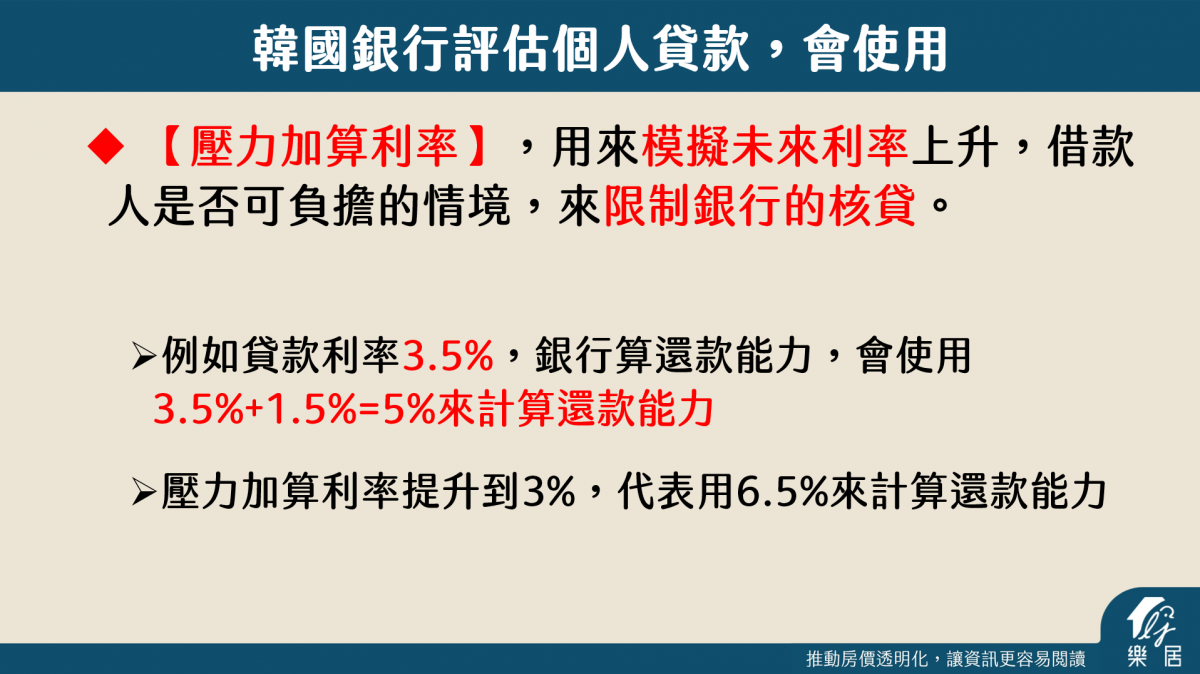
- 利用「壓力加算利率」評估還款能力: 銀行在評估個人還款能力時,不採用基準利率(約 3.5%),而是加算壓力利率 。原本加算 1.5%(以 5% 計算還款能力) ,近期更進一步將壓力利率調高至 3%(相當於要以3.5%+3%= 6.5% 的利率來計算還款能力),直接大幅壓縮民眾可貸額度 。
韓國打房政策2.:重打多屋族
針對擁有多套房產的族群,韓國政府採取「斷資金、重課稅」的策略:
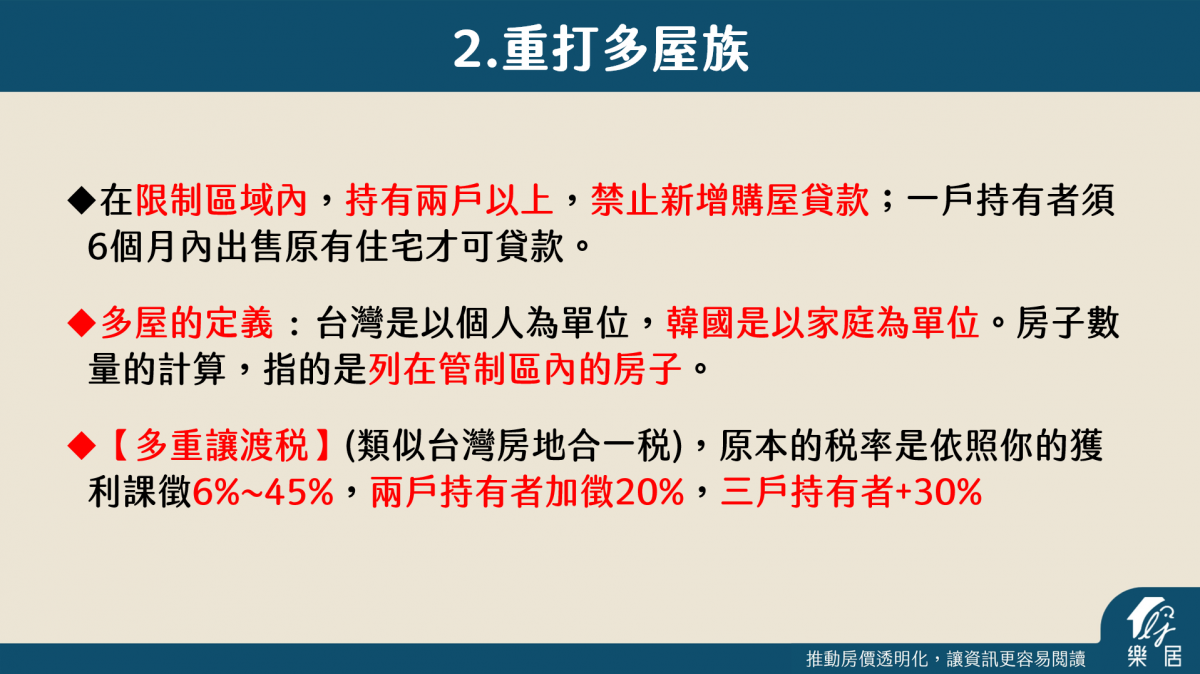
- 禁止新增貸款: 名下持有 2 戶以上房屋者,完全禁止新增購屋貸款;持有一戶者若想買新房,必須承諾在 6 個月內出售原有房屋才能貸款 。
- 以「家庭」為歸戶單位: 台灣的房屋戶數計算以「個人」為單位(夫妻名下各一間不算多屋族) ;但韓國採取「以家庭為單位」,夫妻兩人加起來擁有 2 間房即屬多屋族(註:僅計算管制區內戶數,例如首爾 1 間 + 釜山 1 間算 1 戶;首爾 2 間則認定為多屋族) 。
- 課徵「多重讓渡稅」(類似房地合一稅): 韓國房屋轉售原先依獲利課徵 6%~45% 的基本稅率 。一旦被認定為多屋族,持有 2 戶者: 加徵 20% ; 持有 3 戶以上者: 加徵 30% 。也就是說,換屋族如果先買後賣,在過渡期名下同時有 2 戶,賣掉舊屋時獲利最高可能直接被政府拿走 65% 。
韓國打房政策3.:驚人調幅的「持有稅」
為了增加持有成本,韓國政府大規模調升了課稅稅基 :
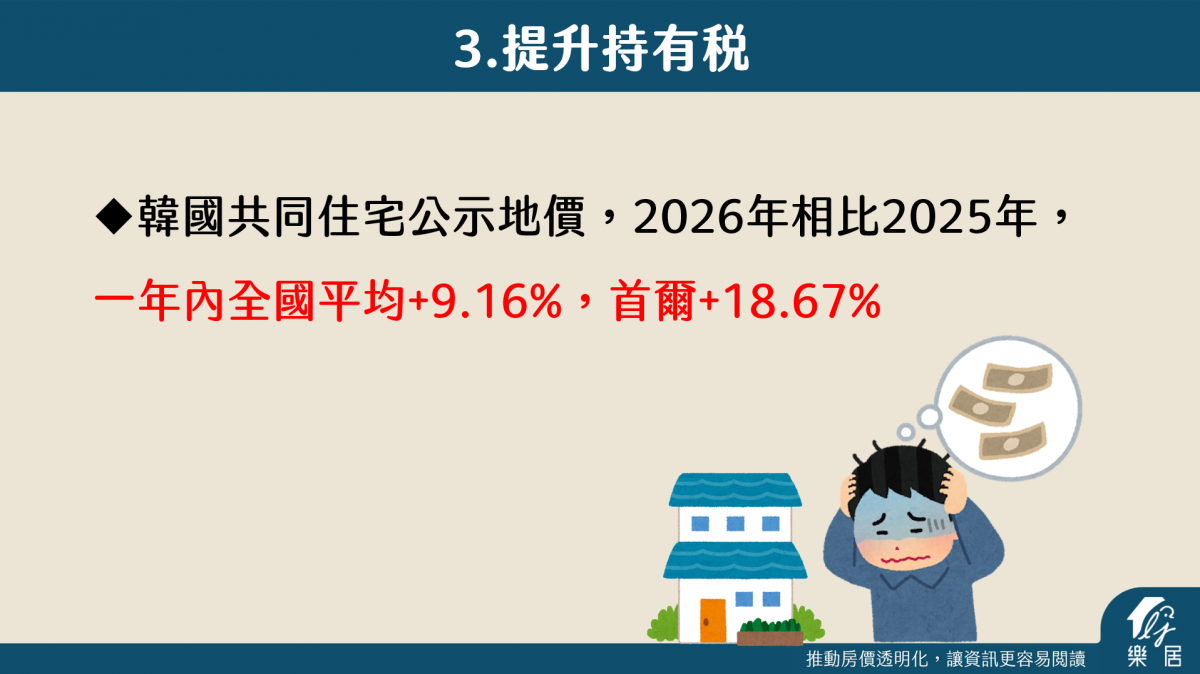
- 韓國地價暴漲: 2026 年相比 2025 年,韓國共同住宅公示地價全國平均調升 9.16%,而首爾單一城市的公示地價更大幅暴升 18.67%,持有稅負感劇烈增加 。
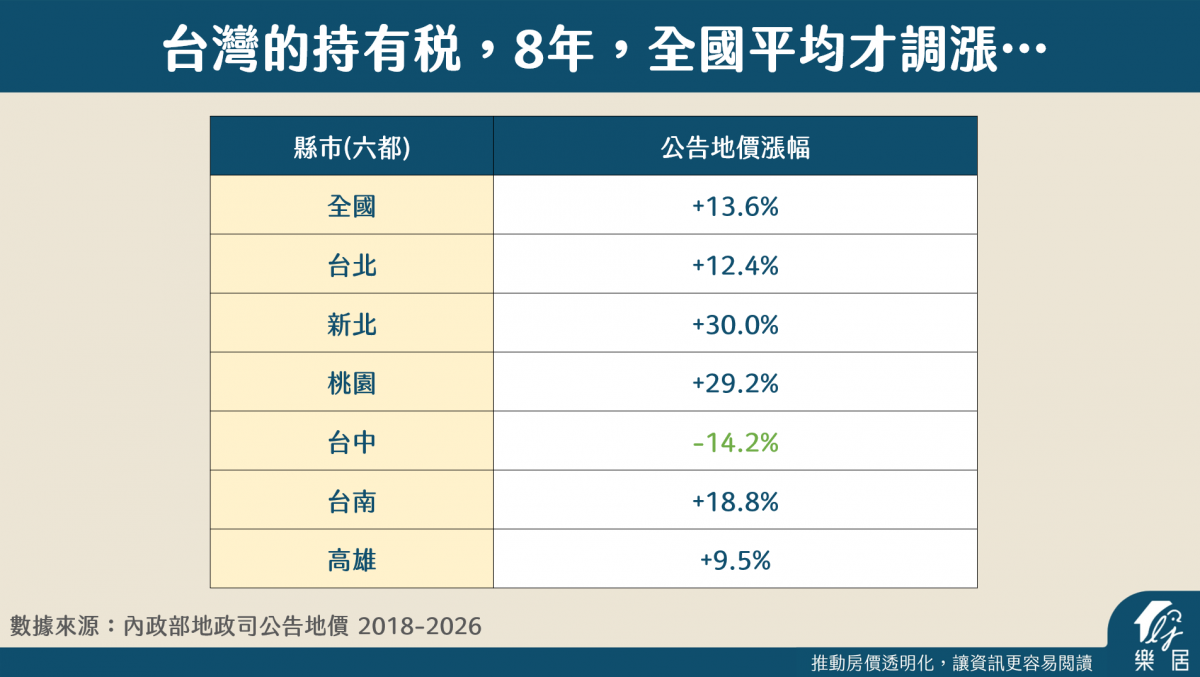
- 台韓持有稅調幅對比: 而對比台灣 2018 至 2026 年長達 8 年間的「公告地價」,全國平均僅調漲 13.6%(台北調升 12.4%、新北/桃園約 30%、台南 18.8%、高雄 9.5%,台中甚至調降 14.2%) 。 在台灣房價翻倍上漲的同時,持有稅基調幅極小,對比韓國首爾單年即暴增近 19%,兩國在持有稅政策上的力道差異顯著 。
韓國打房政策4.:實際居住查核
在居住事實的稽查上,韓國政府展現了執法的決心 :
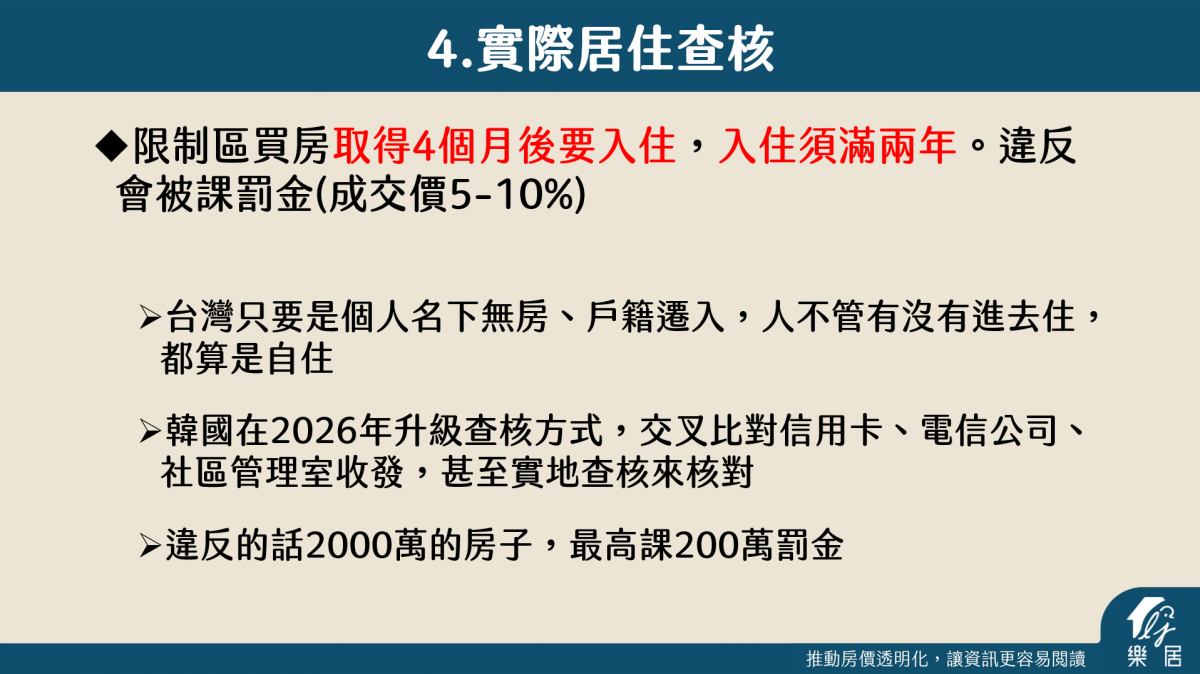
- 四個月內必須入住,入住須滿兩年: 在首爾等管制區域買房,取得房屋後 4 個月內必須實際入住,且必須連續居住滿 2 年 。若違反規定,將被課以成交價 5%~10% 的高額罰金(以 2,000 萬台幣的房屋為例,罰金高達 100~200 萬元) 。
- 升級交叉比對稽查: 台灣目前主要以「戶籍遷入」認定自住 ,但韓國自 2026 年起升級查核機制,官方會主動交叉比對,包含信用卡、電信公司、社區管理室收發等查核是否實際居住,甚至派員親自到現場實地抽查。
超嚴格打房,反而房價越打越高?!
如此不計代價、將首購族與從業人員一併重創的打房政策,最終換來了什麼結果?
1. 交易量冰封,產業大規模崩盤
- 交易量冰封: 產業大規模崩盤,成交金額創 2006 年以來最低紀錄。
- 產業進入寒冬: 仲介業家數連續3年減少、從業人數創6年新低,而且每5個領證人只有1個實際在執業;中小型建商爆發廢業(不營業)潮,大型建設公司則是縮編、裁員。
2. 首爾「供給蒸發」,房價越打越高
- 買房的人變少,賣房的人更少: 新建案部分,建商因市況極差減少推案;而中古市場上,屋主面臨最高 75% 讓渡稅寧可不賣,也會擔心賣了之後未來在貸款嚴峻下買不回來。極度稀缺的供給反而推升房價連創新高。
3. 殺雞儆猴:首爾沒死,其他區先嚇死
- 極端分化: 嚴打政策嚇退非管制區(大邱、釜山等等)買方導致供過於求、房價探底。形成「首爾越打越高、中南部地方政府卻拼命鬆綁搶買方」的畸形市場。
結論:如果台灣頒布這樣的「超級打房」政策...
最後,讓我們總複習韓國超級打房政策的核心關鍵字,並設想如果台灣完全照搬實施,你覺得真的能實現居住正義嗎?還是會造成台灣房市更大的流動性危機?歡迎在影片下方留言,分享你的看法!