央行房市政策鬆綁了!房市未來會好轉嗎?
閱讀重點
央行於今年 9 月 17 日召開理監事會議,決議維持利率不變,同時針對房市信用管制釋出兩大鬆綁措施:
- 第二戶購屋貸款上限由6成調升至7成
- 取消建商購地貸款限期開工之限制
這兩項政策一出,隨即引發各界熱議,不少人好奇:房市是否將迎來轉機?
本期《樂居房市大全》由主持人田大全與樂居創辦人李奕農深入對談,剖析央行理監事會議後的政策走向與市場反應。節目中將針對「美國升息而台灣凍漲」的利率策略、取消建商動工期限所引發的社會爭議,以及政策鬆綁對未來房市的深遠影響進行全方位拆解,帶您看清政策背後的真實邏輯與未來市場趨勢。
美國升息台灣不動!之後會升息嗎?對房市的影響?
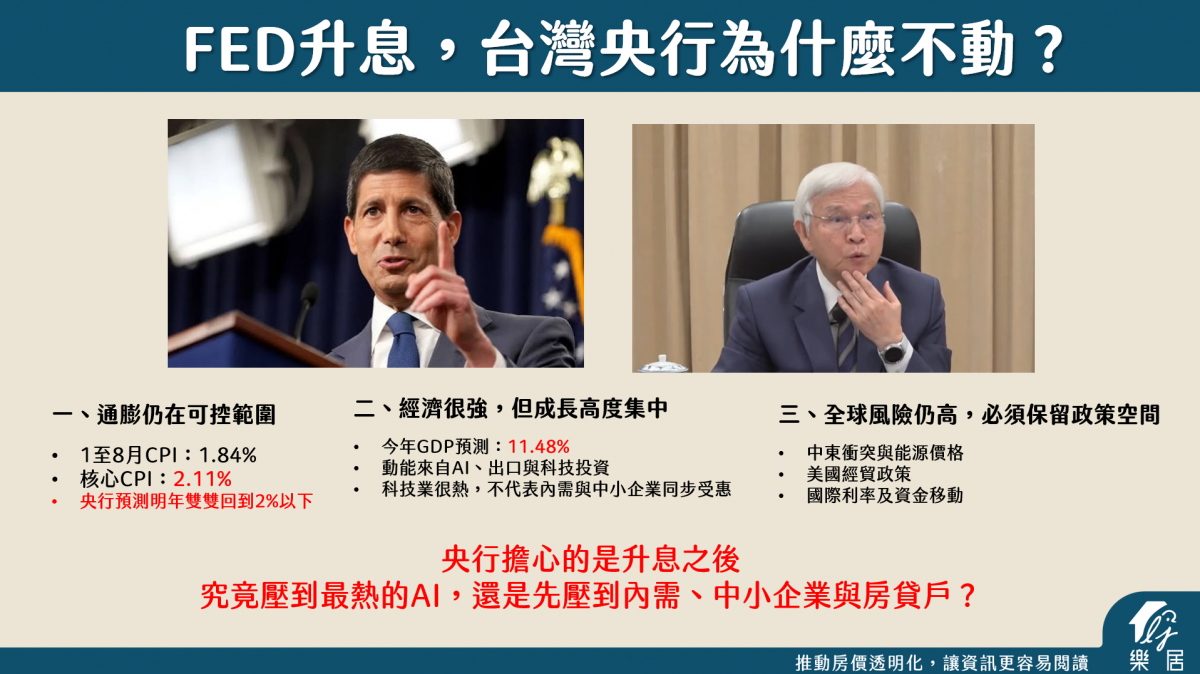
在美國聯準會(FED)啟動升息之際,台灣央行卻選擇維持利率不動,引發市場高度討論。央行評估主要是台灣通膨狀況尚屬可控,預計明年 CPI 將降至 2% 以下,且整體經濟成長力道強勁,因此保留政策調整空間。
然而,台灣央行不願貿然升息的核心主因,在於當前台灣呈現顯著的「K型經濟」結構——AI與科技產業熱絡,但傳統產業與內需市場卻相對偏冷。升息作為一項全面性的政策工具,若貿然調升,恐將直接衝擊傳統產業、中小企業及廣大的房貸族負擔。
而許多網友與民眾普遍認為,央行大幅升息能逼出繳不起房貸的屋主折價賣房,抑制房市過熱。然而,從實務數據與資金成本來看,升息半碼至一碼對於每月房貸攤還金額僅增加幾百至上千元,影響相當有限。
李奕農 : 真正的房市管制水龍頭,其實在於「貸款成數」。過往央行無須大幅升息,僅憑壓縮貸款成數(例如將高價住宅貸款成數一路壓低至三成),就能對市場造成重大打擊。
田大全 : 另外一個重點在於「銀行鑑價」,銀行若將房屋鑑價保守調降一至兩成,對購屋者而言,就相當於貸款成數減少一至兩成,必須立刻多籌措數百萬元的自備款,這才是導致買盤急凍與市場冷卻的根本原因。
近年來,房市價量表現如何?
觀察央行打房政策以來的近幾年房市數據變化,市場呈現出明顯的「量縮價修正」格局:
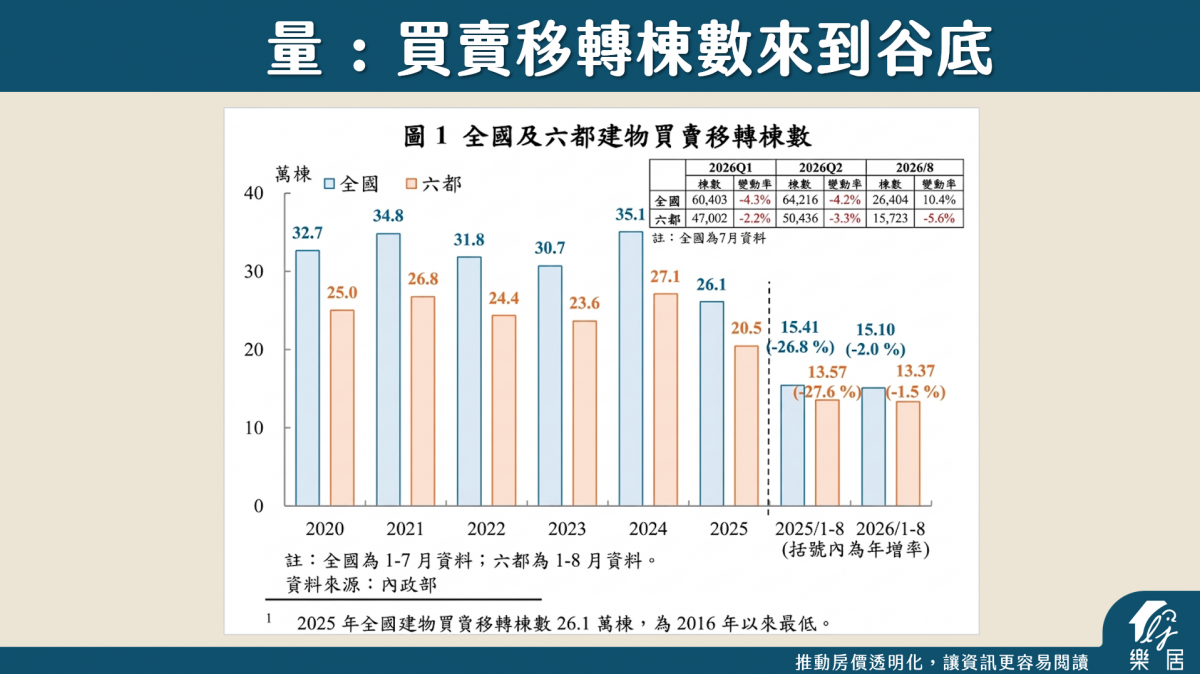
- 交易量已落入谷底:從六都與全國的買賣移轉棟數來看,成交量呈現持續下滑的趨勢,交易量明顯已來到谷底。然而,成交量落入低谷並不代表市場失去支撐,房地產仍有基本剛性需求。李奕農提到,對購屋者而言,在成交量最低、市場最冷的時候入場,競爭對手相對較少,反而有機會挑選到具備未來增值潛力的物件。
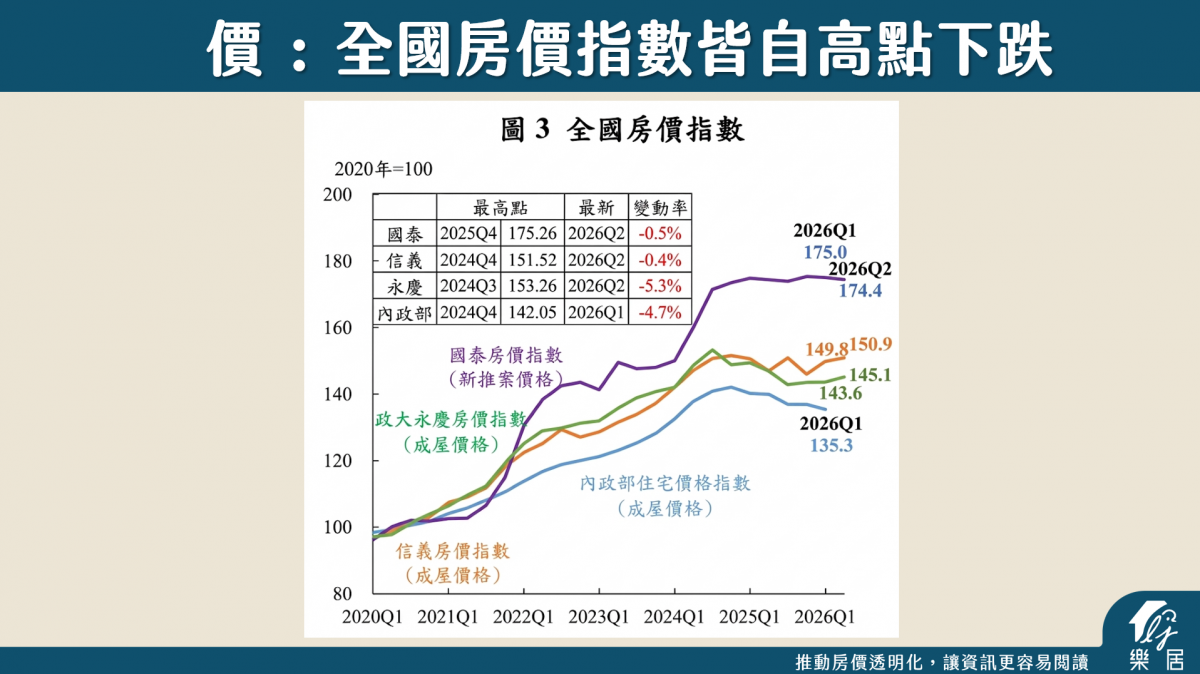
- 價格整體微幅修正,區域分化顯著:從高點至 2026 年第二季,房價指標普遍呈現下修趨勢,例如內政部住宅價格指數下跌約 4.7%、永慶房價指數亦下滑 5.3%。雖然整體跌幅最高僅約 5%,但這只是整體平均數字。若深入觀察個別區域與產品,會發現修正幅度大不相同—特別是前期漲幅較大的中南部地區,近期正面臨較顯著的修正壓力,甚至已有建商爆出單一新建案解約破百戶的情況。
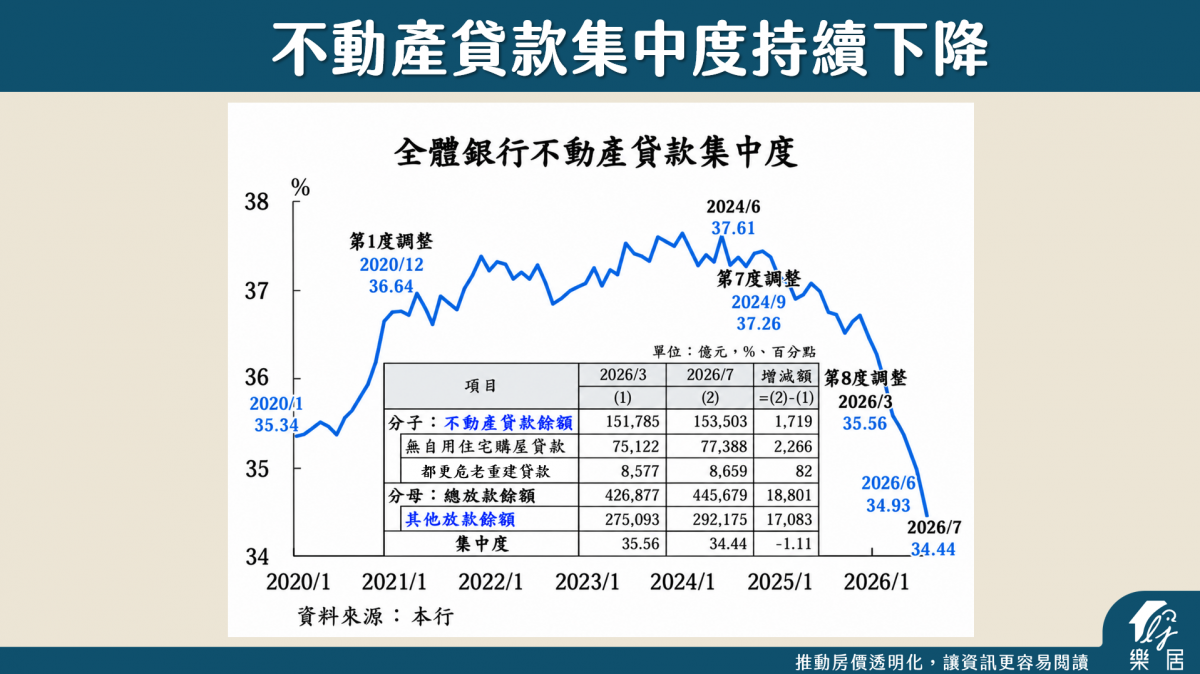
- 不動產貸款集中度持續下降 : 央行過去極為關注且多次警示的「不動產貸款集中度」(即不動產放款占銀行總放款的比率),已從過往高達 36%~37% 的警戒水位,持續一路下修降至 34.44%。代表過往資金過度充斥房市的現象已明確冷卻下來。
房市鬆綁的2項政策-背後有哪些考量?
1.自然人第二戶貸款上限 6 成→ 7 成
過去央行針對自然人購買第二戶實施嚴格的貸款成數限制(上限 6 成),本意是為了抑制多屋族的投資炒作。然而,此舉也直接誤傷了許多有實質「換屋」需求的家庭(例如先買後賣、替子女父母安排住宿,或名下持有祖厝/舊屋者)。
本次政策適度調鬆,允許換屋家庭第二戶貸款上限由 6 成提升至 7 成,給予換屋族資金調度的空間。至於外界擔心這是否會給炒房客開後門?田大全認為銀行在金檢監督下仍須依「5P 原則」嚴格審核個人信用與還款能力。在風險控管趨嚴的前提下,政策主要在解決換屋族的資金卡關痛點,而非無條件放水。
2. 取消建商購地貸款「一定時間內動工」的切結限制
央行過去要求建商申請土貸時,須切結於一定時間(最長18個月)內限期開工,否則將收回貸款或升息。而本次央行為了緩解營建業的生存困境,將該條款取消,引發「圖利建商」的質疑。
田大全認為,央行初衷雖為防止囤地,但建商購地後,送交地方政府進行都審與建照審查,很常就超過18個月;加上銀行放貸也受到央行金檢與授信規範約束,並非能無限制提供資金讓建商長期囤地。因此,更合理的配套應規範建商買地後「限期送審建照」,待建照核發後再開始計算動工期限,才能精準打擊囤地,同時避免行政延宕懲罰到合法業者。
央行放寬的意義? 房市未來會好轉嗎?
李奕農:央行選擇微調放寬管制,背後主要有幾個意義 :
- 央行房市指標皆已降溫:包含成交量落底、價格增幅趨緩及不動產貸款集中度持續下修,顯示打房政策已達到央行預期。
- 銀行資金緊縮,央行改為個別調控:隨著資金大量湧入 AI 設備投資、實體經濟擴廠與股市,銀行業的閒置資金(例如央行定存單)大幅下降。在市場資金趨緊、銀行放款態度轉趨審慎的背景下,央行也改採更為精準的個別調控。
而針對未來房市走勢,又是怎麼看的呢?
田大全:
- 市場回歸剛需:蛋白區與劣質物件不會再「雞犬升天」,僅具備題材與實質需求的區域才有支撐力 。
李奕農:
- 2026年會是U字的谷底:交易量已落底,但各區的狀況差異很大,北部區域已見上升的訊號,但中南部還在U的谷底。由於近兩年建商推案極度保守,主流聲音認為2028年將出現「新屋供給的真空期」,對價格形成支撐,成為房市全面U型反轉的重要時間點。