
陳幸妤為何要贈6000萬店面給趙建銘? 一次看懂夫妻贈與的「兩面刃」
閱讀重點
最近媒體熱議的新聞中,前總統陳水扁女兒陳幸妤過去將價值近 6,000 萬元的店面,以「配偶贈與」轉移給趙建銘,並表示「店面要不回來,自己還要繼續背房貸」,引發討論。辦理夫妻贈與,背後究竟有什麼考量?夫妻之間過戶不動產,究竟有哪些實質好處,又有哪些不可不知的隱形大坑? 本期《樂居房市大全》由主持人田大全與樂居創辦人李奕農,帶領大家深入拆解夫妻贈與的運作機制、節稅優勢,以及不可不知的注意事項!
陳幸妤贈與6000萬店面給趙建銘,拿不回來還要背房貸?!
根據新聞媒體報導,前總統陳水扁女兒陳幸妤於婚姻期間將位於台南市中西區、價值約 6,000 萬元的全新大樓一樓店面,以「配偶贈與」方式轉移給趙建銘,並且在日前於網路公開表示 : 「店面贈與給趙建銘,貸款留在自己名下」、「夫妻贈與後的房地產,離婚後是不能列入財產分配的,請大家別跟我犯一樣的錯誤」引發熱議。
如此龐大的資金成本與房屋負擔,究竟為什麼她會選擇「夫妻贈與」?夫妻之間過戶不動產,究竟有哪些實質的財務與稅務好處呢?
夫妻贈與不動產有何好處?
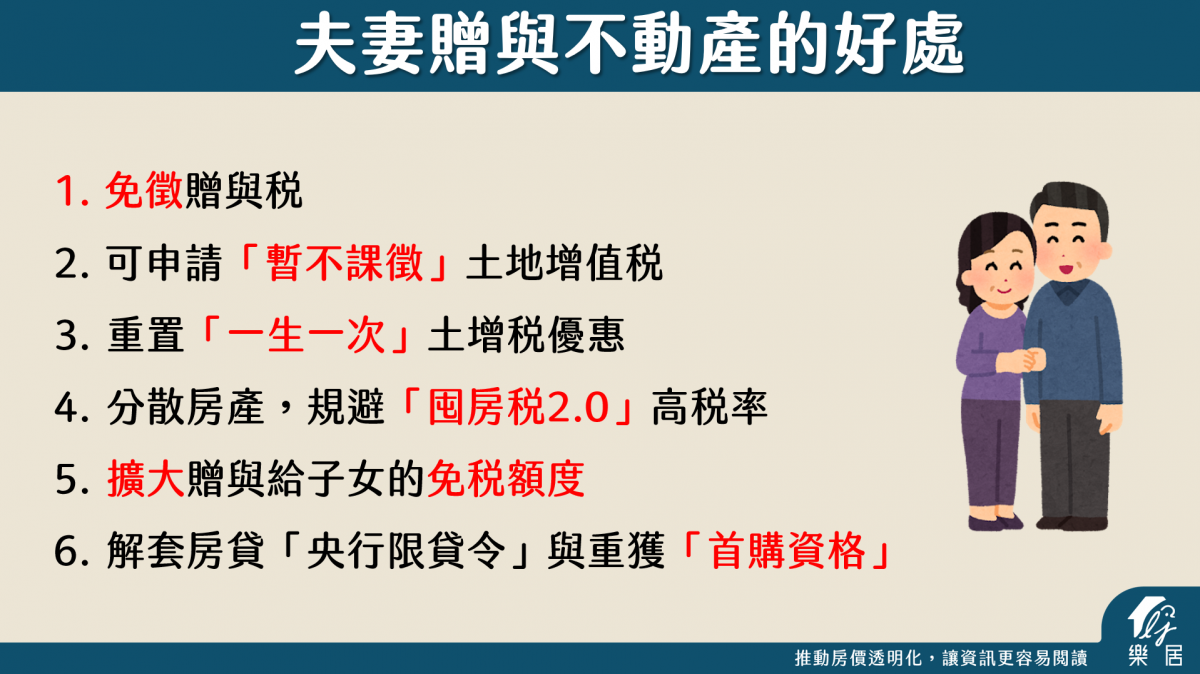
許多人以為夫妻贈與只是單純過戶,但若家中有兩棟以上的不動產,善用配偶贈與可以在稅務與貸款限制上發揮巨大的財務效益:
1. 免徵贈與稅 : 夫妻之間的財產轉移「不計入贈與總額」,因此無論贈與金額多大,當下完全不需要支付贈與稅 。
2. 可申請「暫不課徵」土地增值稅 : 房屋移轉過戶時通常需繳納一筆土地增值稅。但辦理夫妻贈與時,可向機關申請「不課徵」土地增值稅。需注意這屬於「稅賦遞延」,未來配偶將房屋賣給第三人時,仍會以最初取得該土地時的公告現值計算並補繳累積的增值稅。
3. 重置「一生一次」土地增值稅優惠 : 自用住宅土地增值稅適用 10% 的優惠稅率,但每人一生只有一次使用機會。若先生名下的優惠額度過去已使用完畢,未來若想出售房屋,可先贈與給配偶;只要受贈配偶辦妥戶籍登記,且出售前 1 年無出租或營業,未來出售時即可使用配偶名下「一生一次」的土徵稅減免優惠,節省龐大稅金。
4. 分散房產,規避「囤房稅 2.0」高稅率 : 「囤房稅」是以個人名下的房屋戶數計算累進稅率,而非以整個家戶合併計算 。如果多間房產全部集中登記在同一個人名下,適用稅率會非常高;透過夫妻贈與將部分房產分攤移轉給配偶,能有效拉低個人名下的持有戶數,降階規避高額囤房稅 。
5. 擴大贈與給子女的免稅額度 : 父母每人每年各自享有 244 萬元的贈與稅免稅額度 。許多高資產族群或中小企業主,會先將不動產持分或資金「免稅過戶給配偶」,再由夫妻二人各自撥出 244 萬元贈與給子女 。如此一來,每年給予子女的免稅額度就能直接倍增至 488 萬元(244萬 + 244萬),有效預防未來龐大的遺產稅 。
6. 解套房貸「央行限貸令」與重獲「首購資格」: 在央行信用管制下,若夫妻名下各自擁有一間房,當兩人打算再買第三間時,雙方都會被認定為「第二屋」而無法取得首購貸款優惠 。此時若透過配偶贈與將房產集中到其中一人名下,並一併清償或塗銷舊有房貸,另一人的房產名額便能歸零,重新取得「首購族」資格,享有較高的貸款成數與優惠條件 。
不動產贈與須注意的風險 !
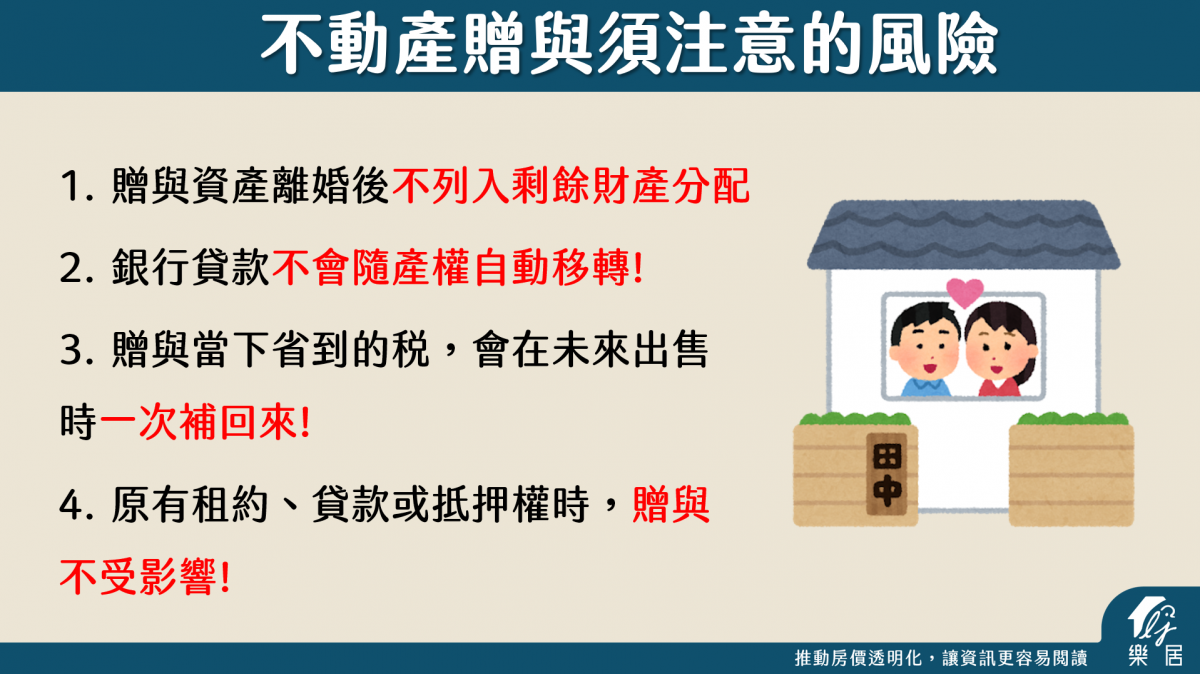
1.贈與資產離婚後不列入剩餘財產分配 : 一般夫妻在離婚時適用「剩餘財產分配請求權」,婚後財產原則上由雙方平分 。但是一旦辦理了「夫妻贈與」將產權過戶更名給配偶,該房產就會變成對方「無償取得之財產」,未來如果像陳幸妤與趙建銘感情生變,將無法要求重新分配該筆資產,不再算入可分配的婚後財產總額中 。
2. 銀行貸款不會隨產權自動移轉 : 辦理房屋所有權過戶後,原本銀行的「房貸」並不會自動跟著轉過去 。若沒有主動向銀行申請辦理貸款人變更,就會像陳幸妤一樣出現「房屋名字變成配偶的,但貸款還是你在繳」的情況 。
3. 贈與當下省到的稅,會在未來出售時一次補回來 : 夫妻贈與土地時若申請暫不課徵土地增值稅,並不代表稅負永久免除,未來土地再移轉給第三人時,仍會依規定計算並課徵累積的土地增值稅。
4. 原有的租約、貸款與抵押權不受影響 : 基於「買賣不破租賃」及既有合約原則,不動產辦理贈與並不會直接改變或影響原本已經簽訂的租約、銀行貸款抵押權設定等既有法律效力 。
結論
對於多屋族家庭而言,善用「夫妻贈與」確實能發揮強大的節稅與財務效益。雖然這項操作伴隨著產權移轉與潛在的稅務風險,但只要夫妻雙方目標一致、溝通透明,就能將這項財務工具的效益發揮到極致。不過,在進行任何資產移轉前,務必先把原則與權利義務溝通清楚,才能在守護家庭資產的同時,兼顧情感與財務安全!