
揭開節稅天堂杜拜房市的魔幻面紗!想買海外地產應該有什麼觀念?
閱讀重點
隨著全球地緣政治衝突加劇,不論是中東戰事的烽火連天,還是台灣近年來備受關注的台海局勢,這讓許多高資產族群不免心中產生疑惑:海外不動產是否還能布局?如果台灣發生衝突,應該把資產配置到哪裡?
本次《樂居房市大全》由主持人田大全與樂居創辦人李奕農特別邀請到第二家園Sec2nd Home的總經理-Peter彭百均,一起從「實地考察」的視角,為大家拆解海外置產的魔幻與現實,以及如何落實真正的資產避險。
以杜拜為例,戰火對房市的實質影響如何?
Peter:在二月杜拜中第一顆飛彈時我就有聯絡當地的朋友,比較有趣的是並非新聞所說的台商受困回不來,實際狀況而是當時過年回台的台商買不到機票回去上班。雖然物理上居民的生活並未完全恐慌,但直到中第二顆飛彈之後市場資金確實出現了外移與重新配置的現象。
房市起漲兩大核心:資金與供需
Peter:漲房地產就是兩項因素驅使:資金與供需,杜拜在這點都完美的達成:
1. 超級節稅天堂(資金潮): 杜拜不課徵房屋稅、地價稅、持有稅,連資本利得稅也是 0%。買房時只需繳納一筆給政府的印花稅。對於需要合法節稅、資產配置的高資產族群來說,具備極大的磁吸效應。
2. 90% 的外來人口(供需面): 杜拜是一個由 10% 經商阿聯酋本地人與 90% 外國人組成的社會。因為杜拜是全世界最大機場與物流的中心,這群外國人多數是高薪的白領金融、物流與航空人才,支撐起龐大的租屋與購屋需求。
杜拜看房分享:連樣品屋都看不到?
Peter:我在杜拜看房的經驗,可說是感覺相當「魔幻」。在台灣購買預售屋講求的是工法、結構、體驗與實景樣品屋,但在杜拜的銷售體驗卻是另一個維度。
-
巨型展間與沙盤: 建商的銷售中心規格大得像百貨公司,來自歐洲、印度、巴基斯坦的仲介穿得西裝筆挺,現場氣氛熱絡。
-
純預售、無樣品屋: 現場只有超大沙盤和建商簡報,極力強調建商與政府的良好關係和過往實績,受到現場氛圍感染會產生想買房的衝動。甚至連一間樣品屋都看不到,預售案就已經被各國買方和仲介「搶單」一空。
-
成屋品質: 若想看實體房屋,必須去二手市場。雖然透過類似台灣「實價登錄」的系統查詢,房價確實有增長,但實地觀察成屋品質後會發現,台灣房子的營建品質普遍還是更勝一籌。
- 杜拜房產優勢:高投報
Peter:在杜拜的房產能夠有6~8%的高投報率(純租金),再來就是看房價漲幅與匯率。
- 去杜拜買房的台灣人多嗎?
Peter:我去現場時就有看到台灣人。雖然我無法準確估算去杜拜買房佔購買海外地產的台灣人比例有多少,但就我的觀察,應該是相當高資產的族群會前往杜拜。一般民眾對於節稅的需求不會太高,要達到一定的資產規模才會對稱為節稅天堂的杜拜有購買房產的考量。
想買海外不動產?三大金律審慎評估
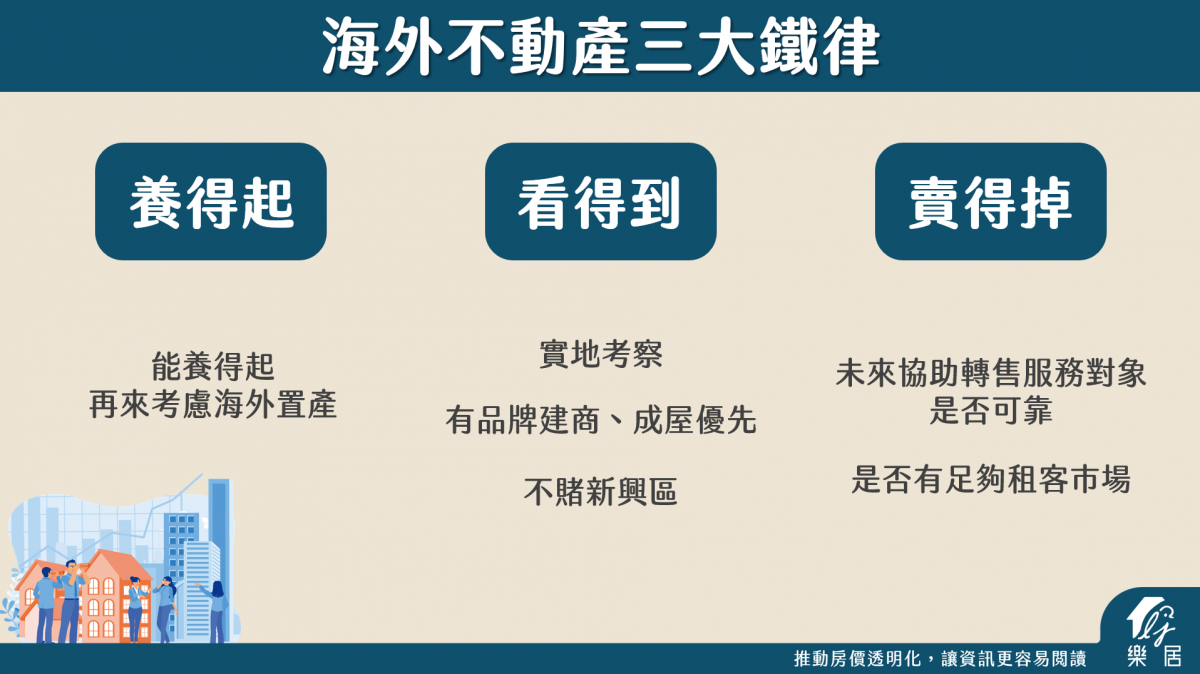
面對海外不動產的諸多不確定性,想要置產到底要怎麼挑選、怎麼評估?Peter建議的三大鐵律先後順序要先記住:
1. 養得起(風險防禦能力)
- 貸款心態:建議能養得起再去考慮海外置產。因為海外不動產流動性較差,如果想依靠完全貸款去買海外房產的就較不建議,比較理想應該是抱持著能不貸款購買,或是貸款情況下資金會比較好運作的族群。
2. 看得到(慎選產品,眼見為憑)
- 實地考察:網路資訊再漂亮,人都必須親自到現場走一遭,感受當地有沒有實質的人煙與生活機能。
- 建商背景與成屋優先:為了避免海外最怕的「爛尾樓」風險,挑選有實績、與政府關係良好的頂級大建商是基本功。另外海外施工圖與蓋好後的成品往往有落差,建議選看得到、摸得到的成屋風險最低。
- 不賭新興區: 新興開發區雖然標榜高投報率,但風險極高。既然起心動念是為了資產分散,建議將「追求暴利」的預期調小,優先選擇穩健的「蛋黃區」。
3. 賣得掉(能有及時處分的管道)
許多海外仲介公司在台灣招攬客戶,但在當地根本沒有實體店面。買了之後,5年、10年後想脫手要如何處理?
- 必須評估未來協助物業管理、代租代管及轉售的服務對象是否可靠。
- 觀察目標區域是否具備實質的白領上班族群支撐租客市場,而非單靠觀光包裝。若全是空的「度假房」,遇到疫情或局勢變動,流動性將面臨重大考驗。(例:目前杜拜純租金毛投報率約在 6% 到 8% 之間,主要客群即為外籍白領)。
買海外地產就會移居、移民?應該具備什麼樣的避險思維
當台灣人因為地緣政治焦慮而考慮海外置產時,往往會陷入「下半輩子都要搬過去住」的思考框架,導致決策變得無比複雜。實質上:避險的本質,應該是「人身安全」與「資產配置」的雙重分散。
- 買房不等於被綁死: 在海外擁有資產,只是讓你在極端狀況發生時(例如台幣因戰爭大幅貶值),海外有一筆維持生活尊嚴的變現資產或定存。你未必真的要住在買的那間房子裡,你也可以選擇在當地租房、在國外存美金定存,本質差異並不大。
- 切忌「既要、又要、還要」: 許多買方常陷入既想賺增值暴利、又想高價出租、同時還想留著自己度假住的矛盾心態。去海外置產,應該把題目縮小,追求穩健。
結論:想購買海外地產的警惕
Peter:海外置產不是妙方仙丹,更不能盲目跟風購買。要注意,其實「壞的比好的還重要」,好的一面能夠被銷售員、仲介包裝;但壞的風險、底線在哪處,只有你自己能知道。在動盪的時期,能看清底層邏輯,做足功課後再出發,才能讓海外置產成為你資產的真正避風港。