
誰是下一張骨牌?從淡海到七期,看懂全台重劃區「空轉」真相
閱讀重點
全台十大賣壓區曝光,台中陷入庫存危機
在當前政策與金融緊縮的市場背景下,房市整體買氣呈現「空轉狀態」,今年新建案的交易量,只有去年的三成不到,建商手上的庫存,大幅增加。
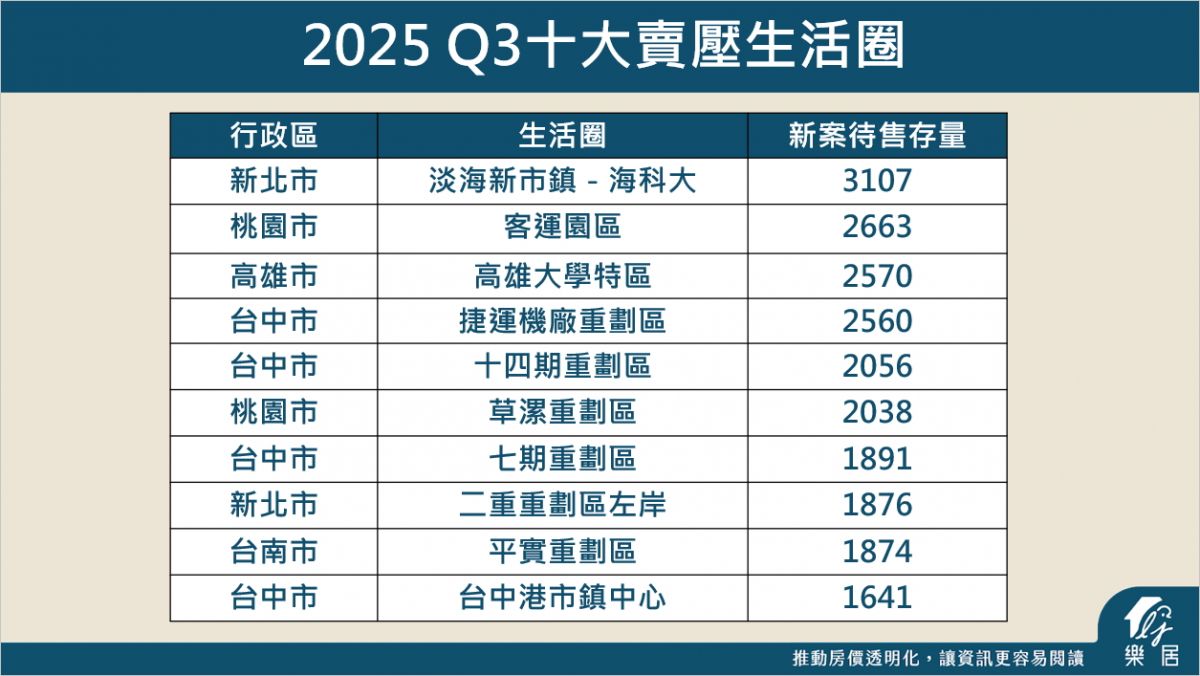
透過樂居的「新案待售存量」數據,(統計至2025年Q3),賣壓最大的前十名,排名第一的是淡海新市鎮的海科大周圍,有超過3000戶以上的待售量體;第二至六名分別是桃園的客運園區、高雄楠梓的高雄大學特區、台中北屯的捷運機場重劃區、台中十四期重劃區、桃園的草漯重劃區,有2000戶以上的待售量體,第七到十名,則是台中的七期重劃區、二重左岸重劃區、台南的平實重劃區、以及台中港市鎮中心。
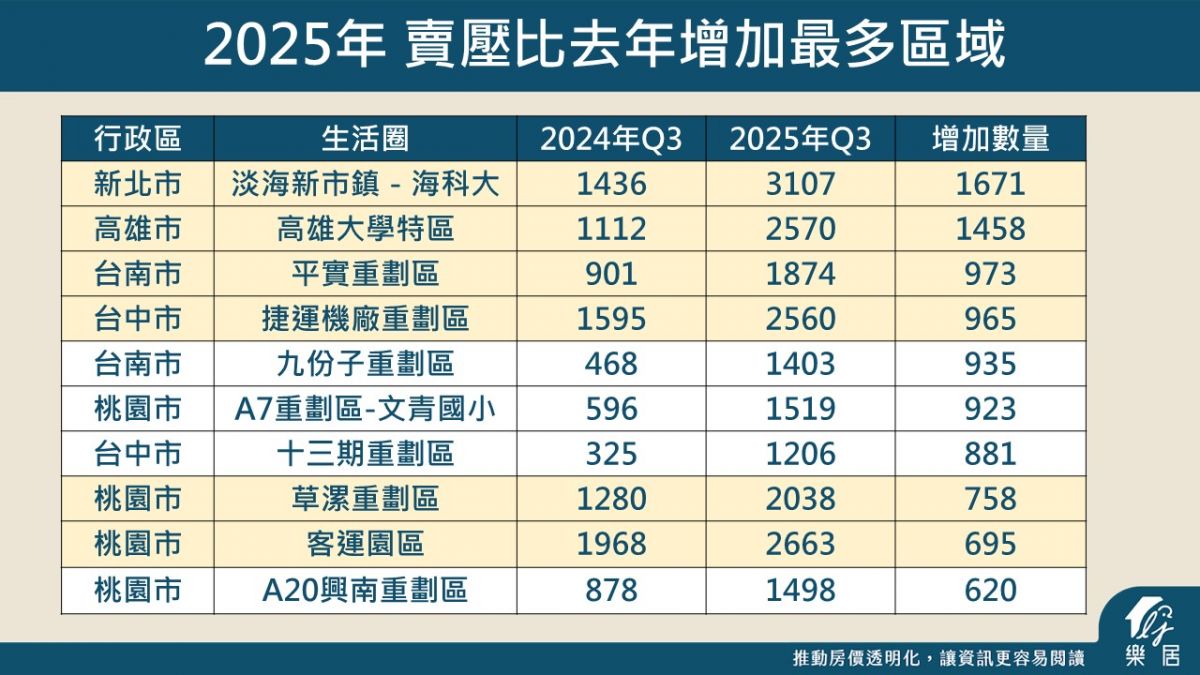
如果對比去年同期,待售存量「增加最多」的區域,部分與前十大賣壓區域相同,但是新增了台南的九份子重劃區、龜山A7的文青國小周圍、台中十三期重劃區、桃園A20興南重劃區,這四個區域。合計這十四個區域,預估會是近期價格壓力較大的區域。不過,細看這些區域,雙北和台中以南,類型上是有所不同的。
北台灣滯銷原因:生活機能不到位
北台灣的重劃區,滯銷的原因大致可以歸納為:平價、外圍、推案量大三個原因。新北市的淡海新市鎮-海科大生活圈就是典型的代表,較長的通勤時間、濕冷的氣候條件,加上當地多為量體龐大的造鎮案,使其待售壓力長期處於高位,去化速度緩慢。
桃園的客運園區和觀音草漯重劃區則是北台灣房市供給的超級戰區。兩者的狀況類似,屬於青埔外圍區,受青埔房價大漲,新案單價突破超過60萬/坪,但兩區域的房價大多還是2-3字頭,成為價格外溢的推案熱區。然而,生活機能尚未完善,一旦市場景氣轉變,買方的決策期便會大幅拉長,導致去化速度放緩。
中南部庫存警報:價格飆漲後的修正
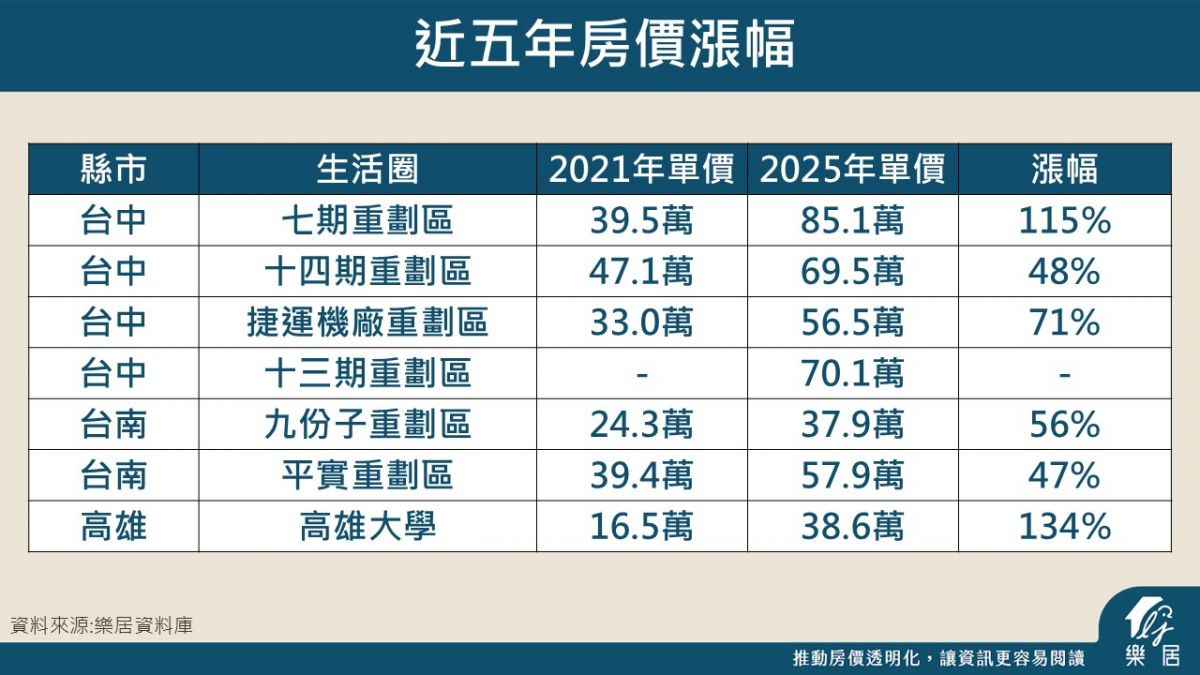
與北台灣不同的是,中南部賣壓大的區域,除了台中港市鎮中心屬於較外圍的重劃區,大部分區域,反而是靠近市區,有大量的建設支持,屬於明星級的重劃區,但價格大幅拉升後,導致賣不動的狀況。像是台中的七期重劃區,百貨、捷運、市政府、辦公大樓都在這裡,是台中的超級蛋黃區,但是新建案的房價,已經從2021年的39.5萬/坪,漲到了85萬/坪,五年不到的時間,漲幅已經翻倍,相當考驗台中購屋族接受的能力。
台中的十四期重劃區也是市場的矚目的焦點,漢神百貨、台中巨蛋等重大建設加持,在景氣好時一案疊一案的把價格往上拉抬,目前新推案的每坪單價已經接近70萬/坪,達到了區域的極限,庫存量在一年內迅速增加。其他像是台中的捷運機廠重劃區有捷運紅利,但房價也從2021年的33萬/坪,漲破55萬/坪,市場上會同時看到早期買到願意用每坪三十幾萬單價出售的物件,也有代銷要賣五十幾萬/坪的新推案,大幅拉長購屋者的決策時間。
台南市東區的平實重劃區,號稱全台南地段最好、價值性最高的重劃區,但接近60萬/坪的均價,也讓待售存量在一年內增加了 977戶,重劃區不大,但庫存增速卻僅次於桃園客運園區和新北淡海新市鎮。
高雄市楠梓的高雄大學特區,算是台積電設廠的最大受惠區,設廠前還有1字頭的房價,目前已經達到38.6萬/坪的均價,但是中南部市場在經歷一輪「台積電熱潮」和房價急速上漲之後,已逐漸回歸理性,庫存也開始迅速累積。
不過,要注意的是,十大賣壓區,看標題似乎是有點驚悚,但實際上,這些未賣出的房子,大部分都還屬於預售屋的狀態,實質的降價壓力並不如想像的大,但如果政策或金融管制遲遲不鬆綁,最快大概還要兩年,才會出現較有感的降價。
本文同步刊載於 先探投資周刊 2375期