
央行踩剎車,政院加油門-交易量崩盤下,房價可以撐的真相
閱讀重點
當前房市正上演著一場詭譎的戲碼。攤開數據,上半年的交易量已然崩跌,只有去年同期的31%,情勢彷佛回到2016房地合一稅剛上路的「史上最冷」冷凍期。
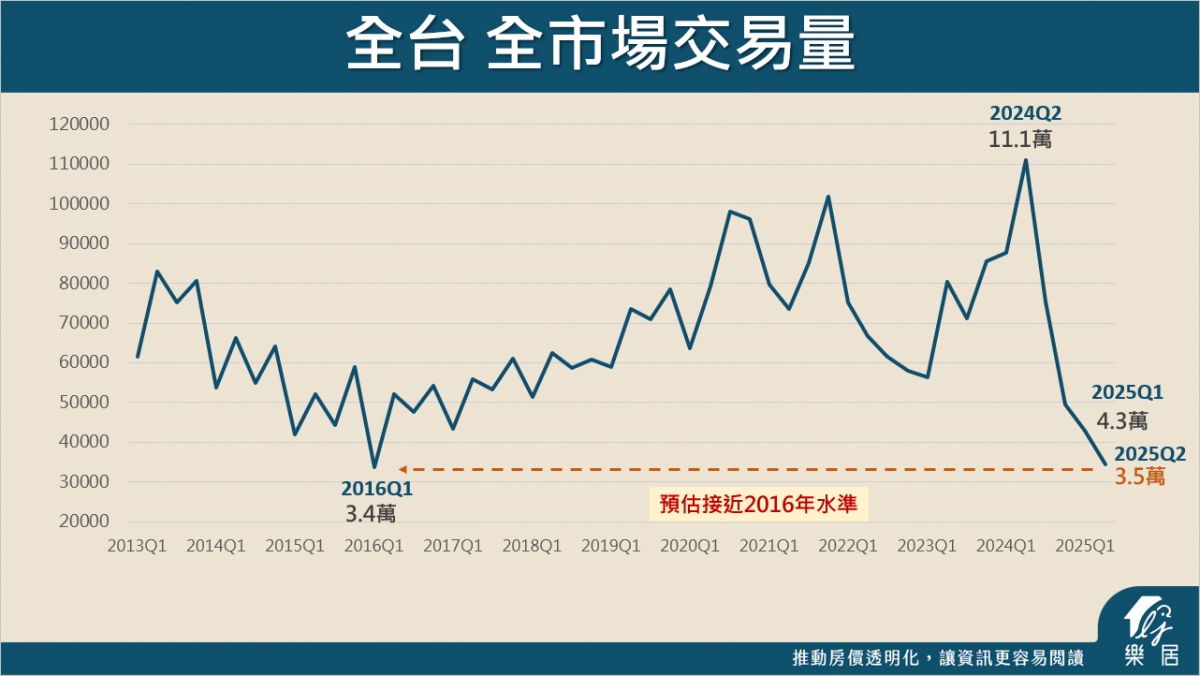
這波房市急凍,主要源頭來自中央銀行對各家銀行設下的不動產放款集中度上限。這道緊箍咒,使得多數銀行只能在舊有房貸還款後,才能「騰出」額度承做新的房貸。
房市急凍:為何銀行不愛「新青安」?
雪上加霜的是,廣受首購族歡迎的「新青安」房貸,因其寬限期長、轉貸不易的特性,減緩了銀行舊貸本金的回收速度,加上只有1.7%多的利率,與一般房貸2.5%〜2.8%,有明顯的價差,大幅降低了銀行承做新青安的意願。
所以,雖然銀行不會明著拒絕,但檯面下的「軟釘子」可不少。想辦新青安?至少排隊三到五個月。同時,銀行對房子的估價也遠低於成交價,或者加上較嚴格的收支比,一間正常的房子,一般貸款可以貸八成,但送了新青安,貸款額度下來時會發現只能貸五〜七成。最後就變成一個很荒謬的困境:想抑制投資客,但正常的買方,不管是首購或者換屋,都大受影響。
在這種背景下,行政院和央行上演了一場有趣的「政策拔河」。行政院長卓榮泰開始對公股銀行喊話,說「政策是抑制投機,不是要讓需要的人買不到房子」,把新青安貸款排除在銀行法72-2不動產放款比例的限制之外。
但另一邊的央行,卻是鷹派抬頭。畢竟,打房政策已經推到第七波了,房價卻還沒明顯下跌。央行擔心,現在一放鬆,之前的努力就全白費了,如果現在就因為壓力而鬆綁,等於是告訴市場「大家可以繼續炒」,那將是政策的失敗。於是,我們就看到「一個政府,兩種聲音」的奇景:行政院想踩油門,央行卻死踩著煞車。
買氣冷,房價為何還不跌?
說實話,讓房價軟著陸,其實是內政部、財政部甚至整個内閣共同的事情,但現在卻變成央行的KPI,用房價有沒有下跌來決定是否要繼續管制的依據,是相當詭異的事。
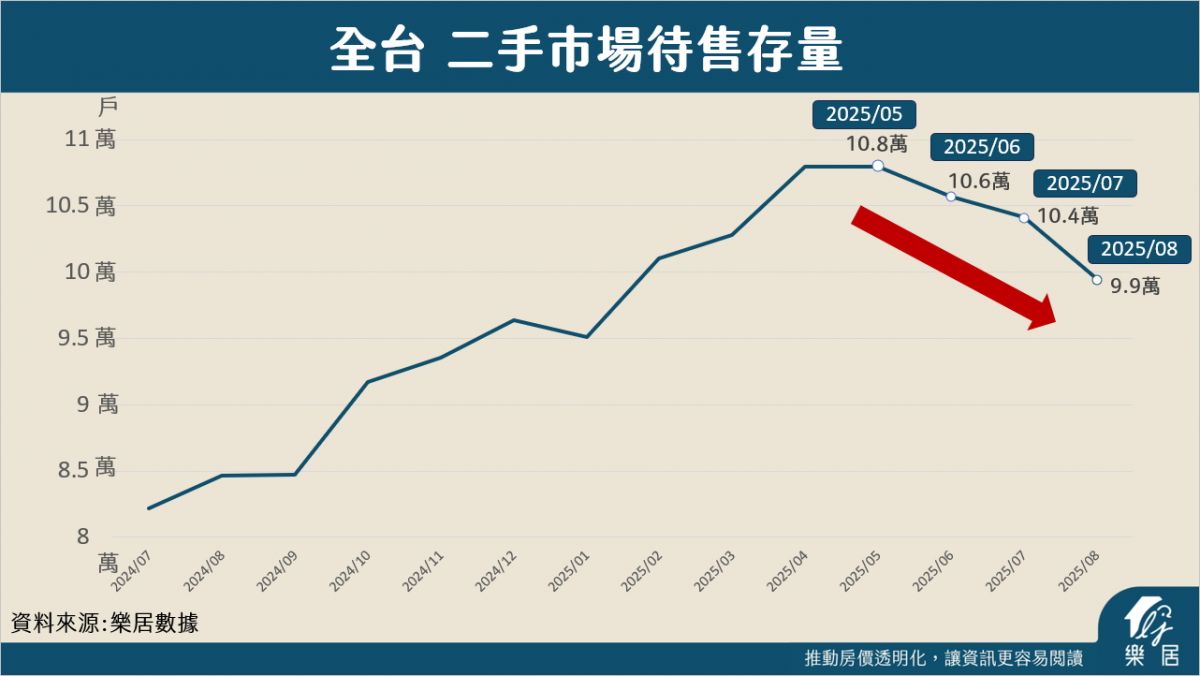
以現實的狀況來看,房價大概是漲2倍跌5%的狀況,成交量縮得很嚴重,但價格卻沒怎麼跌,主要兩個原因:一是股票市場還是處於高點,持續的創新高讓大家口袋裡還是很有錢,並沒有一定要賣房來斷尾求生的狀況,也讓房市要出現下跌,並不容易。二是供給量不足,從樂居統計的二手市場待售量數據來看,市場上賣的人從一月開始一路往上,但是到了五月的高點之後,卻開始往下,原因在於很多人賣了一陣子之後,發現價格不好,或者沒人出價,就轉賣為租,放棄在市場銷售。
這一波真正想下車的人,大多是2023年底到2024年上半年買預售屋,或者在交屋貸款上碰到麻煩的人,但受限於預售禁止轉手,導致想便宜賣也沒有辦法賣,只能想辦法籌錢硬撐到底。
如果真的要讓房價下跌,其實需要相關的政策同步檢討,增加供給,例如開放預售市場的轉售,讓想跑的人可以跑,在目前買氣不振的情況下,持續降價的交易在揭露之後,成為下一批交易的天花板價。這樣才會讓大眾產生對於房價下降的共識。
政策的主軸應該是出量來壓價,以現在政院與央行不同調的情況下,僅是控管銀行貸款,凍量來拱價,讓真正要買房的人,一沒便宜可撿,二沒錢可貸。
年底房市有機會產生新方向!
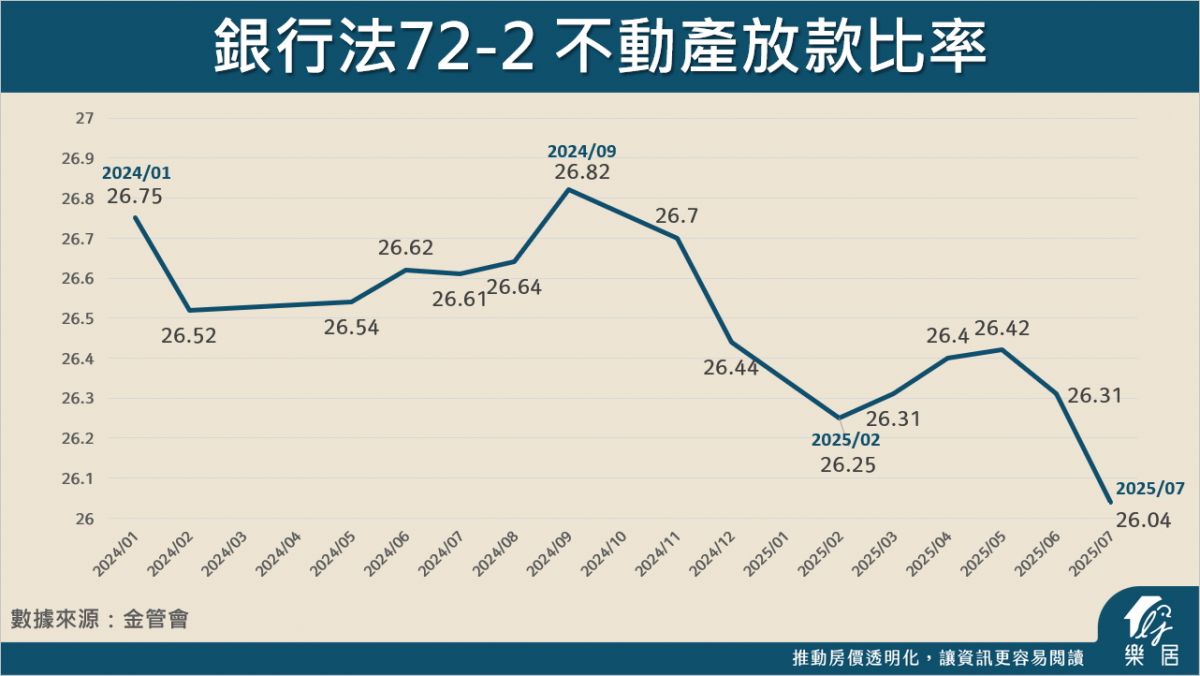
以現在的不動產放款比例來看,已經從管制時的高點26.82降至2017年近九年的低點,從銀行曝險角度來看,其實央行已經沒有甚麼管制的必要。
央行9月18日的理監事會議,雖然沒有太大的改變,但是在行政院積極整合下,可以觀察年底是否有機會結束房市政策的雙頭馬車狀況。一旦結束,將會產生一個明確的方向,可能會是一個明確的買點訊號。
我並不反對抑制投資需求,但是對於每次政府的打房,除了房地合一稅有訂日出條款以外,全部都是「朔及既往」。房價大漲,政府的稅收好收滿,然後再揮舞正義大旗,砍掉一小搓上車比較晚的菜籃族倒楣蛋,平緩一般人對於財富分配不均的剝奪感。這種獵巫的方式,雖然說在整個社會的氛圍之下,只有零星的反對聲音,但以法律保障人民財產的角度,這是不對的。
本文同步刊載於 先探投資周刊 2371期