
央行理監事會三大重點整理!房市水龍頭「鐵鏈」已經卸下了?!
閱讀重點
近期,許多人都在關注央行理監事會的結果,想知道房市是否會迎來轉機。中央銀行在9/18召開了第三季的理監事會,許多人都在關注這次的會議結果是否會為房市帶來轉機?這次一起帶大家來觀察央行理監事會的幾個重點!
央行第三季理監事會三大重點
1. 經濟層面來看,台灣的經濟表現出乎意料地亮眼。第二季的經濟成長率達到8.01%,創下近十年或二十年的新高,僅次於疫情後的大反彈。全年經濟成長率也上修至4.55% 。由於經濟表現如此強勁,降息幾乎是不可能的,央行也不打算釋出更多資金到市場上。
2. 從去年9月發布的第七波房市管制,仍將持續。
3. 維持謹慎立場。對於先前外界討論熱烈的幾個議題,包括:
不溯及既往、都更是否排除不動產集中度管制、高價住宅判斷標準,央行在這次理監事會全數沒有進行調整。
李奕農:不過可以觀察到一線曙光,便是央行對房市的態度有所轉變,語氣變得更為溫和。對於貸款排隊撥款的狀況也有正面回應,表示相比公股銀行額度問題較難以解決,相對額度較為寬鬆的民營銀行是可以協助的。
而我認為即便管制措施持續,但排隊撥款的問題是有機會被解決的。價格要明顯下跌還會有些難度存在,目前預測明年經濟成長狀況甚至會比今年更好些,因此買房需求只會遞延不會消失。我預估快的話在明年第一季,慢則約明年第四季就應會看到房市落底並回溫。
民眾買房交屋,會有問題、貸不到款嗎?
根據央行的理監事會議會後資料,預估下半年將會完工約6.9萬戶的住宅量,並每戶以7成貸款推估,下半年貸款需求約有4752億。更提到資金動能以目前金融機構是可以支應下半年的貸款資金需求,便是告訴民眾不必因為接下來大量的完工交屋潮會導致交屋貸不到款的問題產生。
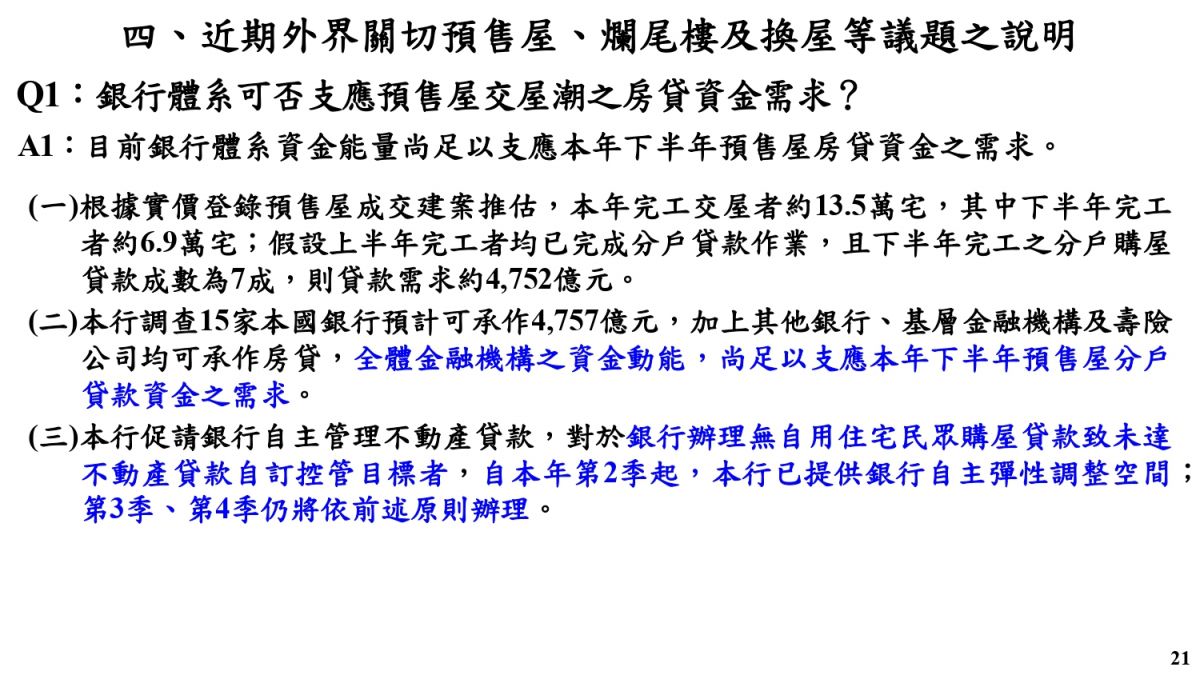
田大全:表面看起來央行管制沒有放寬、水龍頭不只緊鎖還加上好幾層鐵鏈,如今這個鐵鏈已經被拿下來了!還有讓各銀行「自主彈性控管」的操作空間。
- 交屋會不會有問題?
李奕農:交屋有沒有問題應該還是觀看銀行的實際操作以及估價。當央行態度如果沒有那麼堅持,就會取決於每一家銀行如何解讀這些限制,以及是否會超前嚴格管控等的執行細節上。因此接下來建議觀察的就是銀行的執行力道。
不動產貸款集中度計算方法與代表意義?
央行在計算不動產貸款集中度的公式為(購置住宅貸款 +房屋修繕貸款 +建築貸款 ))/總放款,根據央行公布的歷年不動產貸款集中度數據,至今歷史高點為2009年的37.9%、歷史次高點為2024年6月的37.61%,再來前波高點為2024年8月的37.5%,如今最新的8月數據為36.74%。再來銀行法72-2條的放款水位目前也維持在26上下。
- 央行希望放款集中度維持在36%上下,標準是什麼?
李奕農:不論是不動產貸款集中度還是銀行法的不動產放款水位,都已經跟管制前相比有大幅的修正。在央行放款集中度部分,個別民營銀行的比例其實也已經降至36%以下了。
申請房貸排撥現象,會如何解決?
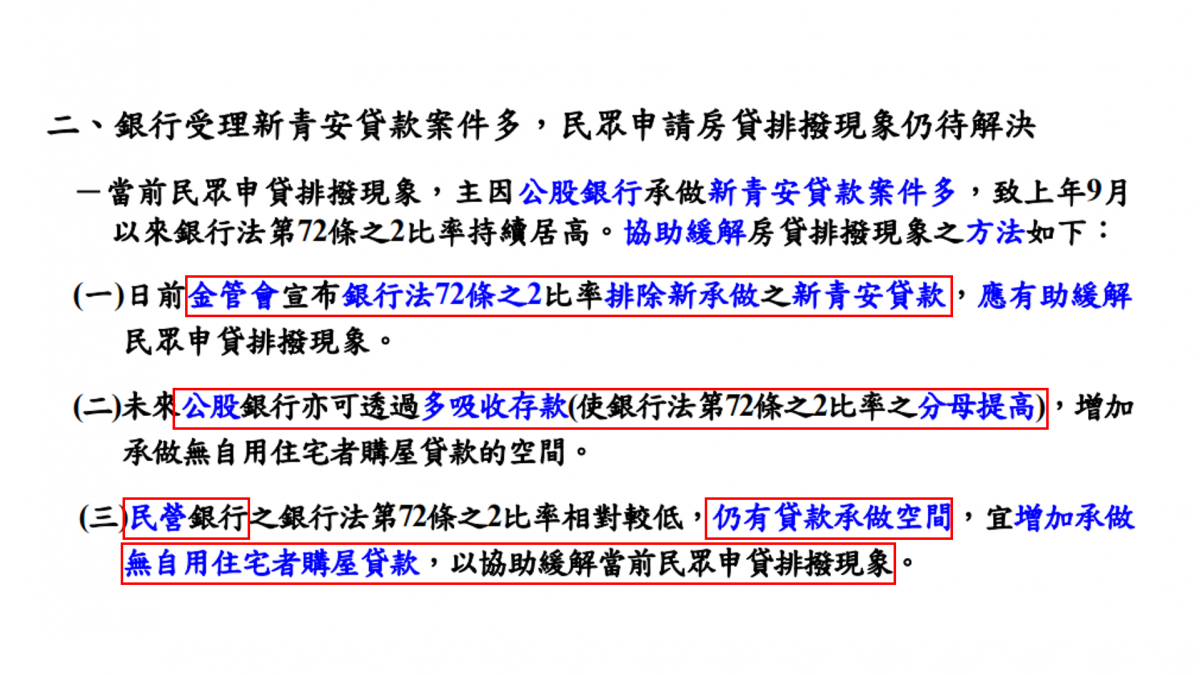
央行說明了三個緩解房貸排撥現象的解法:
1. 金管會宣布銀行法72-2條排除新青安貸款。
2. 建議公股銀行可以透過吸收存款,增加首購族購屋貸款空間。
3. 民營銀行仍有承做貸款空間,建議增加承做首購貸款案件。
對於都更危老,央行的態度究竟如何?
先前六月理監事會央行曾表示不排除都更與危老重建貸款納入不動產總量管制,但在此次會議中,央行文件明確指出,其信用管制措施並未限制都更與危老重建貸款 。雖然這類貸款仍被視為有景氣波動風險,但央行表示不會阻止相關資金的流動 。
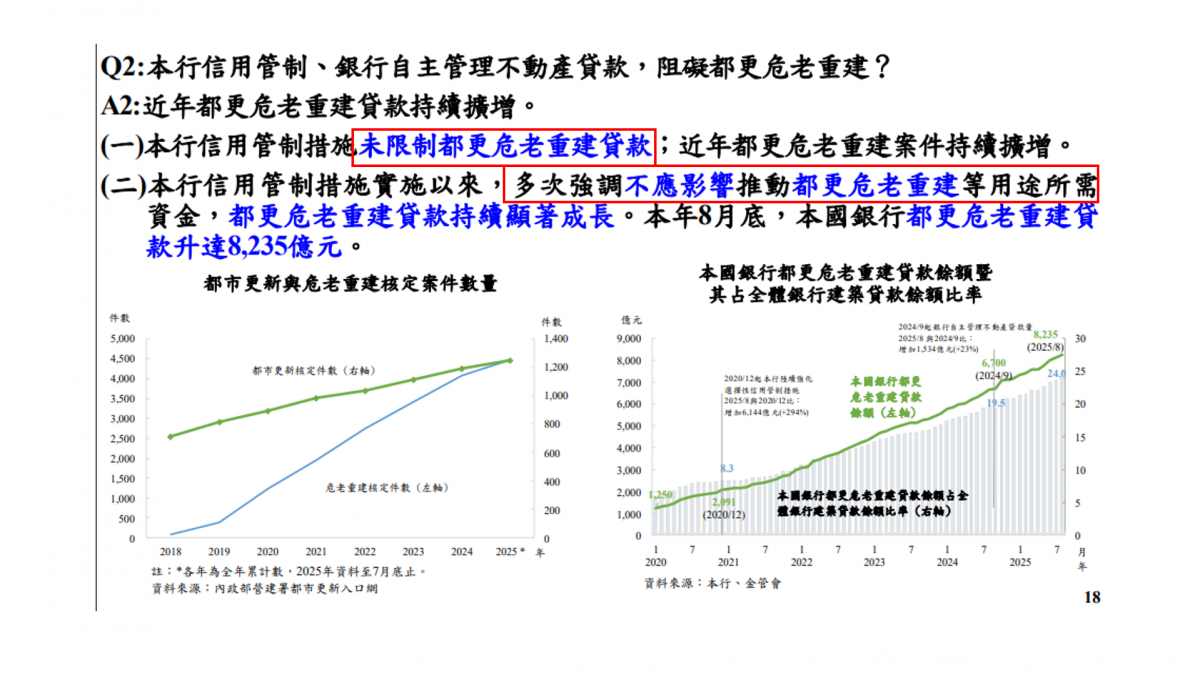
李奕農:是否真的對都更危老放寬,應該還是看實際承做執行的狀況。會給予各銀行各分行彈性空間,如果是支持政府政策,即便不符合管制標準,但還是有機會被放行。
年底前是看房子的好時機嗎?房市要回溫了?
李奕農:目前的房市已經接近底部,管制措施不會再加劇 。如果你是首購族,或是想購買總價較低、坪數較小的房子,現在是個不錯的時機。房市回溫的時間點,快的話預計在明年2026第一季過完年後。慢的話,從過去空頭最長兩年的時間來看,約在明年第四季也會有轉變。
不過,在看房時仍需注意一些實務上的問題 。由於銀行估價與買賣價可能存在落差,導致貸款金額比預期少,自備款壓力因此增加 。此外,雖然央行有提出換屋協助措施,允許換屋族在一年內賣出舊屋並有18個月寬限期,但實務上銀行大多不接受切結書,這使得這項政策難以落實 。
總體而言,央行對房市的態度已從「上鎖加鐵鍊」轉為「拿掉鐵鍊」 。這意味著雖然管制仍存在,但銀行有了更多的彈性操作空間。因此,接下來可以多觀察各家銀行在執行面上的態度,以及排隊撥款的問題是否真的得到改善,這將是判斷房市是否回溫的關鍵指標 。