
金管會水龍頭開了,房市要醒來了?台灣房市真「軟著陸」了嗎?
閱讀重點
近日,行政院長卓榮泰提出要「水龍頭要打開」,金管會主委彭金龍隨即做出回應,引發市場對房市是否能因此復甦的熱烈討論。然而水龍頭也正式宣布打開了!9/4行政院院會通過,新青安排除在銀行法72-2條的30%放款比率限制之外,並回溯到9/1。接下來市場真的就會醒了嗎?本次邀請房仲公會全聯會榮譽理事長—李同榮先生來跟各位讀者分享,並分析在即將到來的9/18理監事會市場狀況走向將如何。
房市水龍頭開,市場就會醒來了嗎?
李同榮:會不會醒過來要看市場,即使政策利多,房市也需要時間來恢復,畢竟房市有其自身的波動與技術循環,並不會因政策而立即反轉。目前是市場需要休息的時候,預期房地產也不會這麼快就上來,利率的升息或是降息都有其背後的基本面成分在。
- 9/18理監事會,央行態度預期會如何?
李同榮:央行是一個獨立機構,理論不會受到外界影響,但只會看一下上級關愛的眼神,因此918仍然會受一些影響。
李奕農:央行的語氣與態度應會放緩,並且重申先前的聲明與勸導。
- 大家說市場很差,所以可以進場買房了嗎?
李同榮:觀看的你的目標是什麼,如果是投資客風險自然會比較大,除非是低首付的預售屋,可以用比較長遠的眼光來看,成屋投資在現況較無利潤可言。如果是自住族群,我會鼓勵多進場看屋,這一波的房地產強弱分明,還是可以挑到比較具抗跌性的物件或產品。
李奕農:我推薦短期多看,自住在年底左右會是一個不錯的進場時機點。
現況大量負面的解約潮、交屋潮,我的預售也應該解約嗎?
李同榮:會有解約潮,必定前面是先有一波換約潮,再來才會迎來「斷頭潮」,但斷頭潮出現的機會並不大。現在解約潮出現的原因是賣方的預期虧損心態因此先做解約的動作,不一定有大量虧損的狀況產生。時間點在2023年7月以後購買的人風險是比較大的。
李奕農:建議如果解約賠款在50萬以上是可以解約;如果賠到100萬以上就會建議協調了。
放款「水龍頭」開了,上面的水呢?
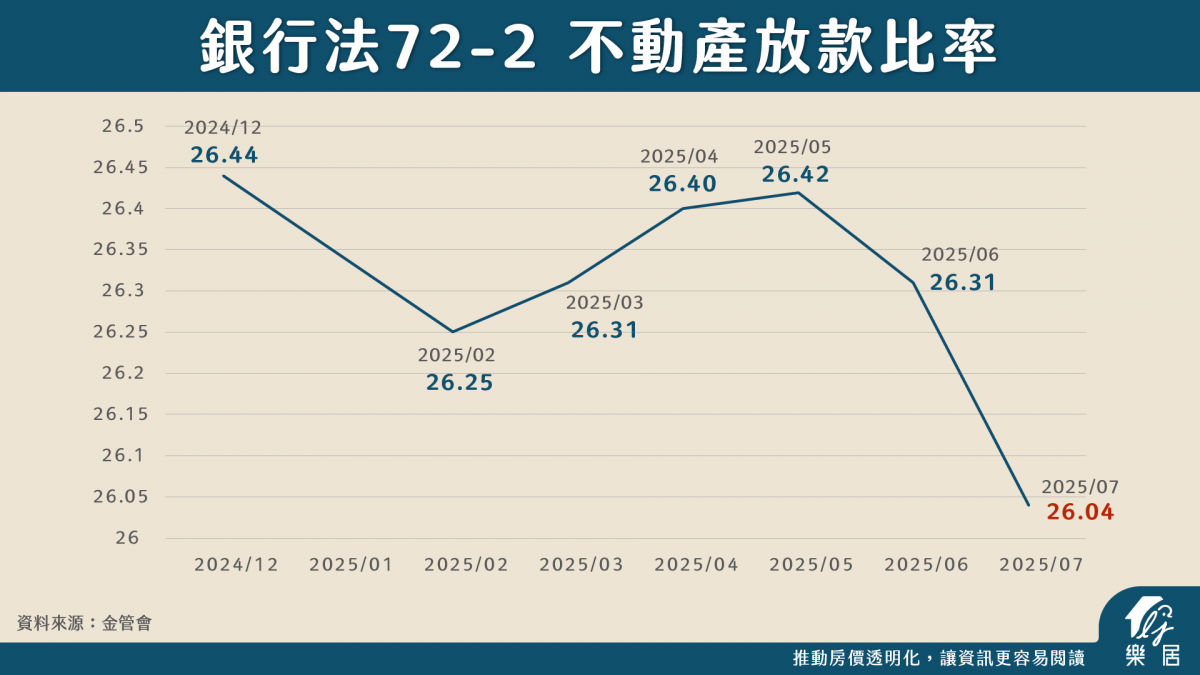
金管會公布2025/07銀行法72-2規範的不動產放款比率為26.04%,更預測8月可能低於26%,看起來與30%的滿水位限制已經拉開差距。申請貸款的水該怎麼流下來?
李同榮:金管會提出水庫的水位管制有三個條件:1. 企業夠不夠大。2. 民眾收入是否夠多。 3. 是否願意付較高的利率。建商仍然照常在土建融,一般民眾的貸款順位自然就可能會有受到排擠的現象。重點在銀行執行稽核的力道是否足夠,有無大小眼。
- 銀行法§72-2,該被檢討嗎?
李奕農:需要澄清兩個關鍵數據分別是銀行法72-2不動產放款比率 vs 央行不動產放款集中度:
銀行法72-2條:該條款規定銀行的房貸總量不得超過其存款總額與金融債券發售額的合計數的30%。金管會的數據顯示,截至今年7月,銀行的不動產放款總額占比為26.04%,距離30%的上限還有空間。這項規範屬於總量管制,目的是確保銀行的經營穩健。
央行不動產放款集中度:這項規範是央行的選擇性信用管制,規定銀行所有放款中,不動產放款的占比不能過度集中,這個數字大約是36%到38%。許多銀行無法提供貸款,並非因為72-2條的額度已滿,而是受到央行放款集中度的限制。當其他產業貸款意願不高時,銀行就只能等待舊有的房貸還款,才能有新的額度可以借出,形成排隊的狀況。
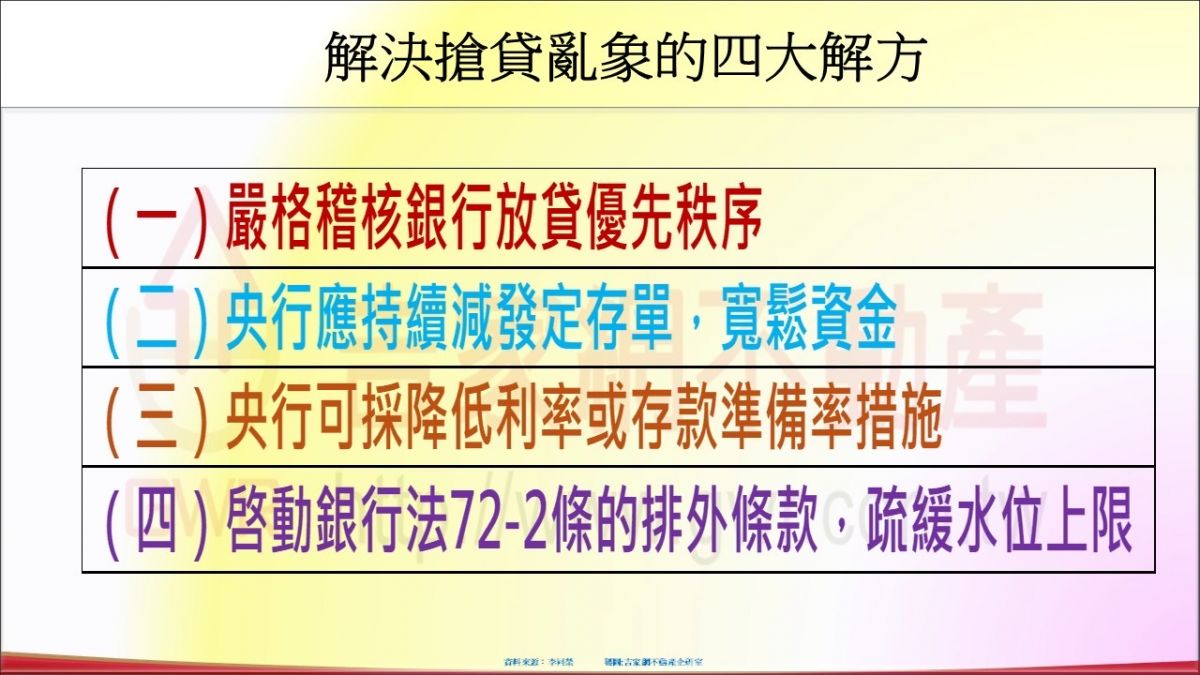
李同榮:集中度的真正問題在於是否集中在大建商導致排擠效應,銀行的稽核才是重點。要保護首購,可以設立排外條款,是央行都可以施行的措施。
- 新青安看的到,實則吃不到?
李奕農:新青安政策原意是協助首購族,但許多人卻面臨看得到卻吃不到的困境。雖然利率低,但實際的貸款成數卻不高。我身邊朋友有實際案例,跑了好幾家公股銀行,用新青安的核貸成數只有五到七成!這導致許多人為了更高的成數,最終選擇一般房貸,而非新青安。
房市的「軟著陸」目標,真的達成了嗎?
央行有三大目標:1. 放款集中度管制。2. 總量管制。 3. 房價要降。現在真有達到軟著陸的效果了嗎?
李同榮:大家目前都認為央行第七波信用管制十分有效降溫,因此將總裁楊金龍奉為神明一般的存在,其實這是所有論述最大的盲點。從交易量觀察房市確實已經降溫,因為先前的高檔總價已經漲到天花板,交易量在信用管制前已經開始減少、面積持續縮小。第七波的信用管制是恰巧給他踢了最後一腳。
前面六波信用管制的問題在於推出時機點不對,且央行用的是「化療式打房」,雖然表面上是為了教訓投資客,但實際上卻是傷害到了首購、自住與換屋的人。另外也有新青安,是在房價高檔的時候採取的激勵措施,為了選舉的產物,在前面六波打擊無效的時候反而給了助攻的政策,才是我們需要檢討的。
李奕農:房價軟著陸的職權應該屬於內政部或財政部,透過稅率等手段進行調整,而非單靠央行。針對例如預售禁止轉手、持有年限稅率的調整,促使有賣屋需求的人能順利拋售,形成賣壓才有可能影響價格,我認為這是需要各部會互相配合協助的。
9/18央行理監事會,水龍頭會鬆嗎?
李同榮:目前央行鷹派的態度是不可能放鬆且降息機率不大,降息的動作是要為了整個經濟體系而非單一產業,不能說降息就會導致房地產受惠,藉此道德綁架央行幫受困的廠商解套。因此央行應該採取的動作有四點:
李奕農:理監事會如果沒有針對央行不動產放款集中度的調整說明,我預期多半只是會再針對政策做宣示的動作,以及金管會的兩大重點重申:
1. 首購族、自住、跟銀行談妥貸款額度的買方,不得拒貸。
2. 辦理房屋貸款業務時,不得以購買房貸壽險商品做為貸款的搭售條件或於貸款過程中不當勸誘。
很多銀行表面支持政府政策,但只要在鑑價部分做調低、降低貸款成數,就可以降低放款集中度的比例,像這種技術性問題是有可以被解決的空間。
理監事會後的房市走向,價量會穩嗎?
李同榮:預測今年第四季房價下修幅度會擴大,但交易量可能在年底落底 。整個房市要等到明年下半年才有機會回升,但未來的漲幅會越來越小,進入高原期。李同榮強調,未來台灣的產業重心將南移,中南部雖然短期調整幅度大,但長期來看仍然值得期待。
李奕農:如果是自住需求,今年底會是一個不錯的進場時機,且目前沒有太多競爭者。
房市專家的良心建議
李同榮:政府應讓市場回歸其自由機制,政策應該讓想買房或賣房的人,能順利完成交易,不受到技術性的刁難。央行不應過度擔心資金寬鬆會導致房價再次上漲,因為技術面已無法再像過去那樣快速反轉,應該要好好貼近市場,政策不應「錯殺無辜」。
李奕農:對於市場一些適當的管控我認為是好的,但我希望能讓交易流程回到正常,讓民眾的購屋計畫不再被耽誤。