
為何房貸負擔率創新高,房貸違約率卻創新低?
閱讀重點
全台房貸負擔率42.25%,代表收入有4成拿去付房貸。甚至台北市、新北市、台中市,這三個縣市房貸負擔超過五成,收入有一半拿去繳房貸。房貸負擔越來越重,一般來說,貸款違約率應該會升高,但是實際上卻是創歷史新低,聽起來好像不太合理。
房貸負擔率公式暗藏玄機
房貸負擔率:中位數 住宅價格的貸款月攤還金額 / 中位數 月家戶可支配所得
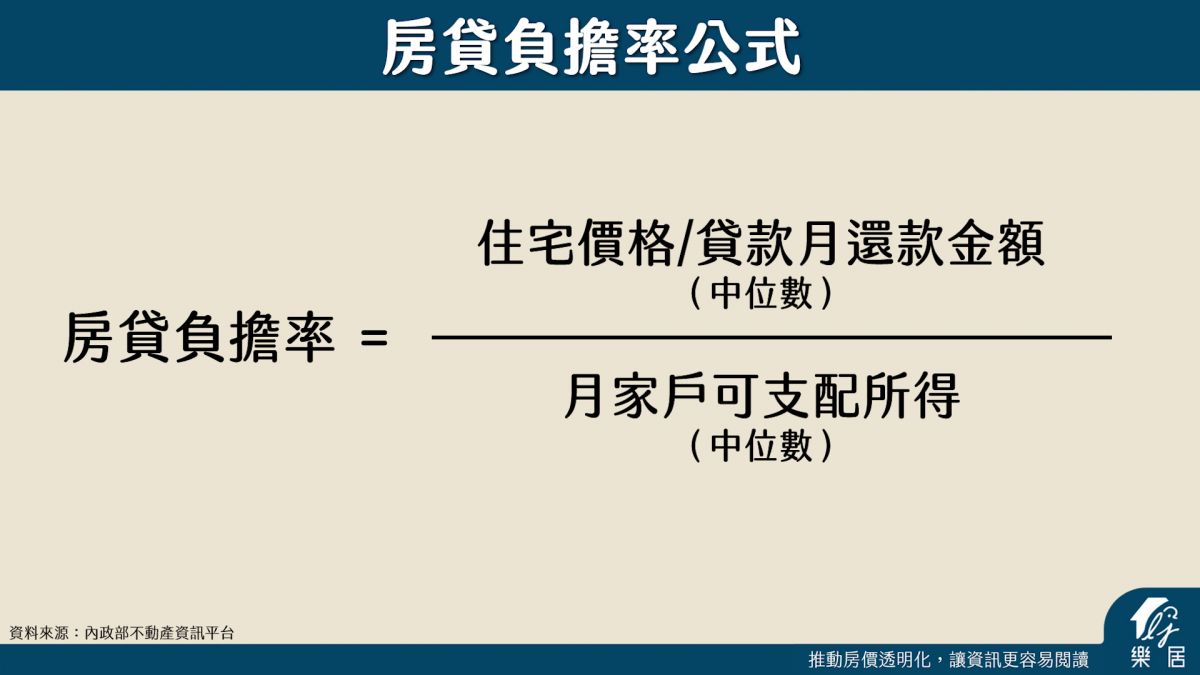
分子越大,也就是住宅價格和貸款月攤還額越大,房貸負擔率就會高,呈現正向關係。
分母越大,也就是,月家戶可支配所得越高,房貸負擔率就越小,呈現反向關係。
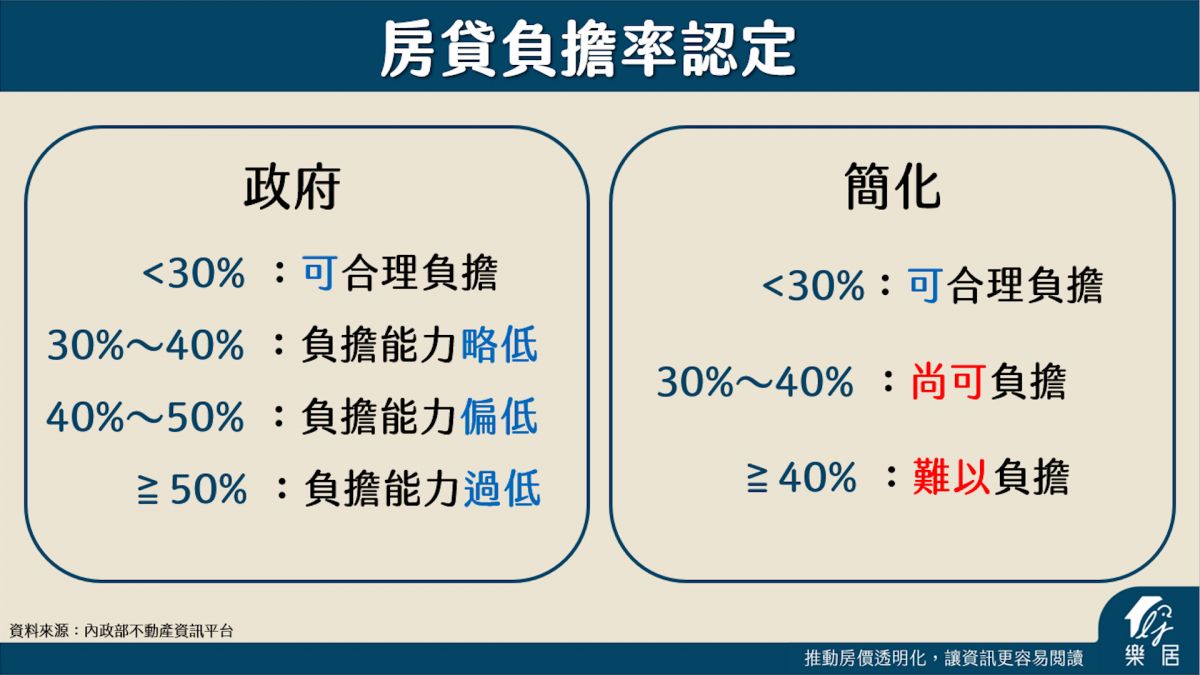
根據政府的認定,房貸負擔率:
<30%表示:可合理負擔
30%~<40%表示:負擔能力略低
40~50%表示:負擔能力偏低
≧50%表示:負擔能力過低
這樣的劃分有點複雜,我們就把它簡化。
一般來說,家庭房貸負擔,要低於家庭所得的1/3,是能合理負擔的狀態,
我們把40%以下作為尚可負擔房貸的標準。
40%以上就很難負擔。
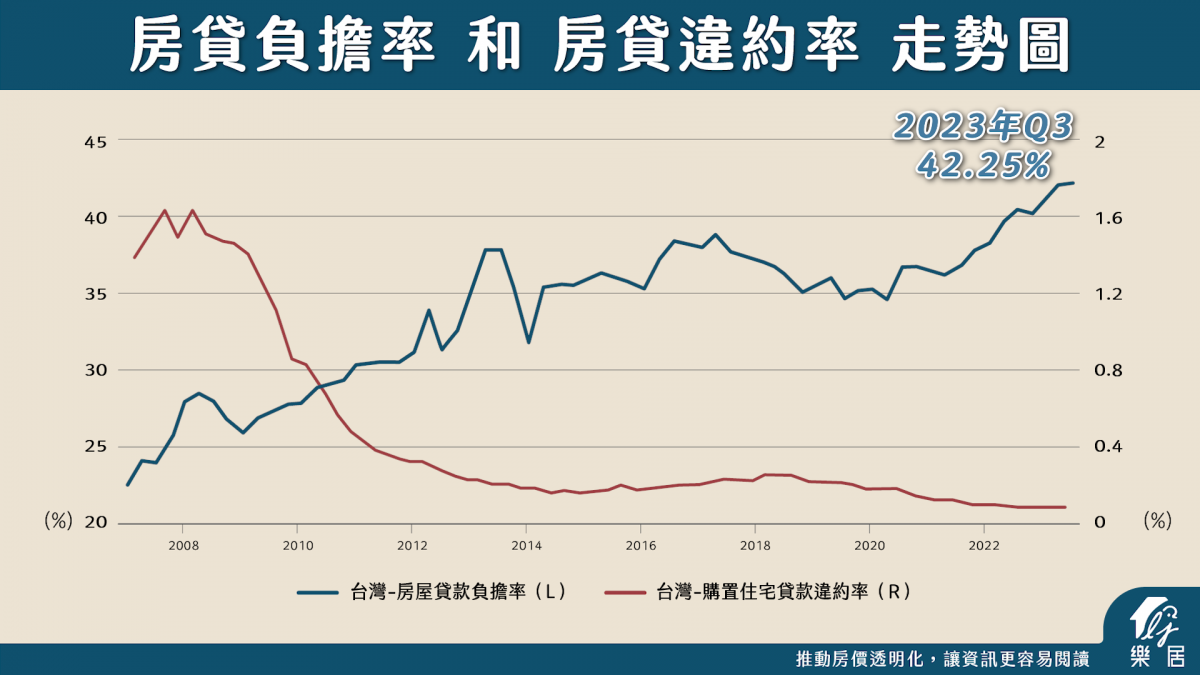
房貸負擔率創新高、違約率創新低
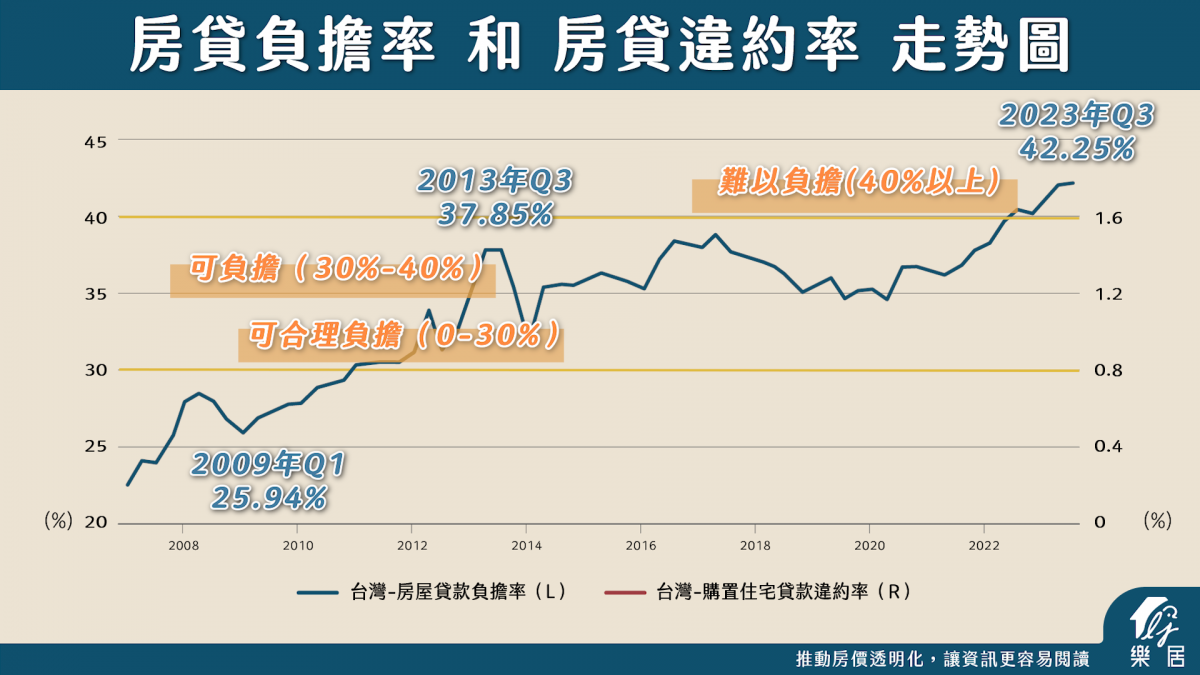
接下來我們來回顧房貸負擔率的歷史走勢
房貸負擔率在2009年Q1來到25.94%,全台房貸處於可合理負擔的範圍。
2011年Q1突破30%,2013年創新高來到37.85%,還尚可負擔房貸。
2020年疫情,因為全球政府印鈔票,房價開始飆升,2022年Q3房貸負擔率開始超過40%,以政府的標準,民眾很難負擔房貸
再比對房貸違約率
房貸違約率:
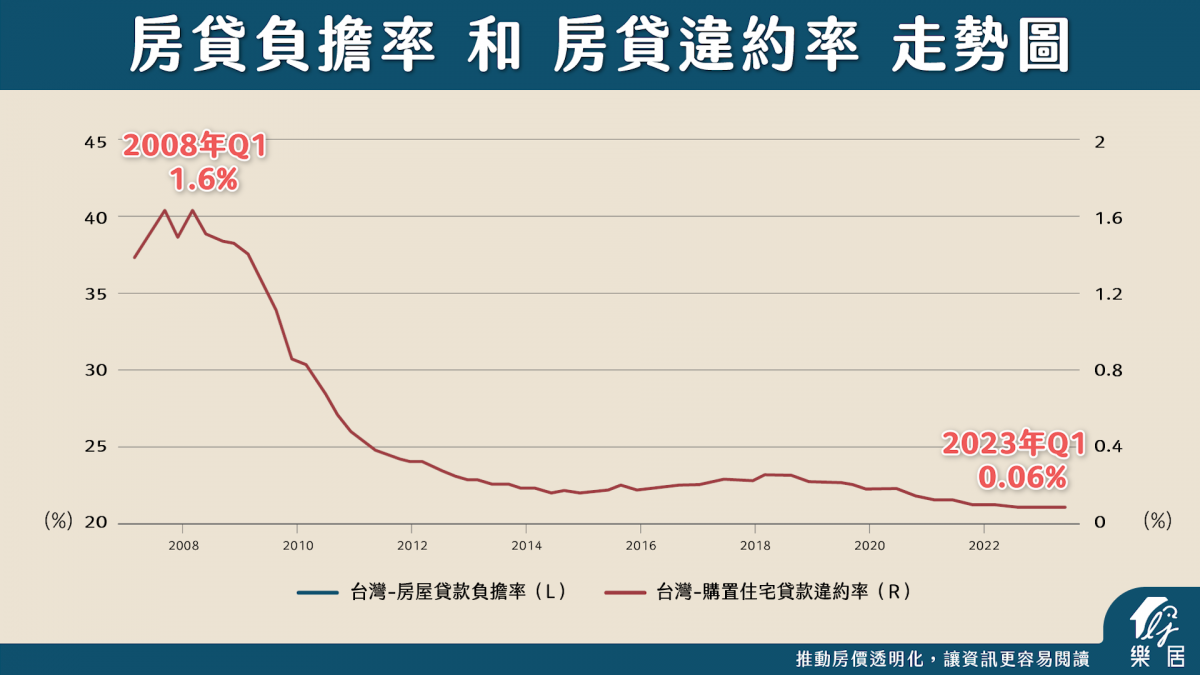
2007年Q3和2008年Q1最高1.6%,金融海嘯期間房貸違約率並沒有上升,雖然經濟不好,台灣民眾還是很重視信用,還繳得起房貸。
後續違約率長期下滑,到2023年Q1的0.06%創下歷史新低,每一萬人只有6個人違約,顯示民眾繳款能力良好。
看到這邊,大家可能會有一個疑問?房貸負擔越來越重,為什麼違約率卻創歷史新低?
房貸負擔率算法不符合現況!
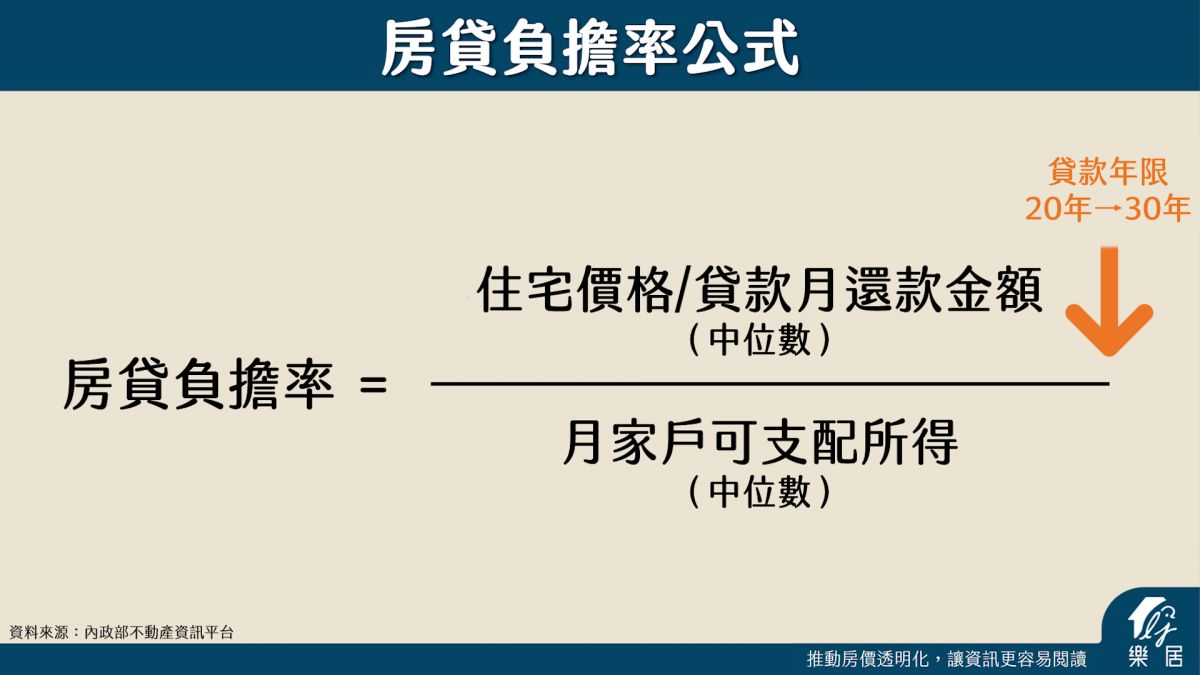
公式裡面的房價和月家戶可支配所得都是大環境決定,而貸款本利月攤還金額則是政府政策可以引導變動的地方,例如貸款年限由20年增加到30年,本利月攤還金額就會下降。
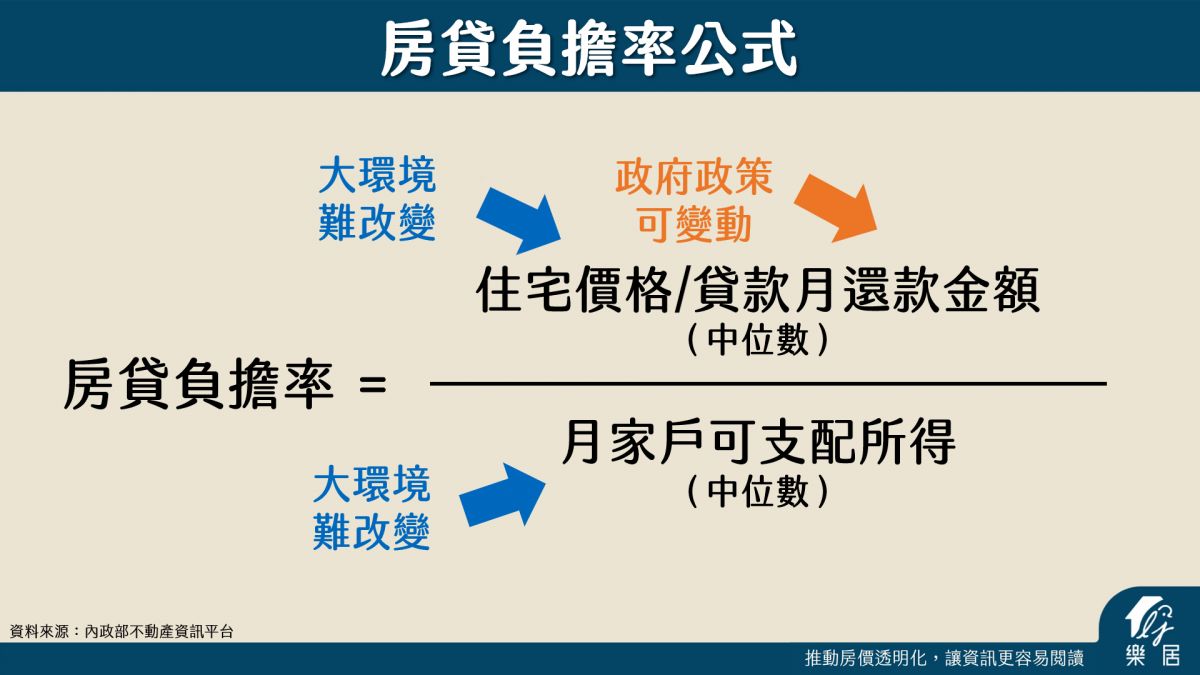
而內政部所在計算房貸負擔率的統計公式,數據是用20年期本利均等攤還方式,貸款成數為7成,來計算每月應償還本利。
這個統計方法,在十幾年前還算合理,可以反映當時的實際情況。但是現在貸款條件已經改變,無法真實反映現況,現在大多以30年期貸款八成為主,甚至新青安是40年期貸款八成。
接下來我們用最新的貸款條件重新計算:
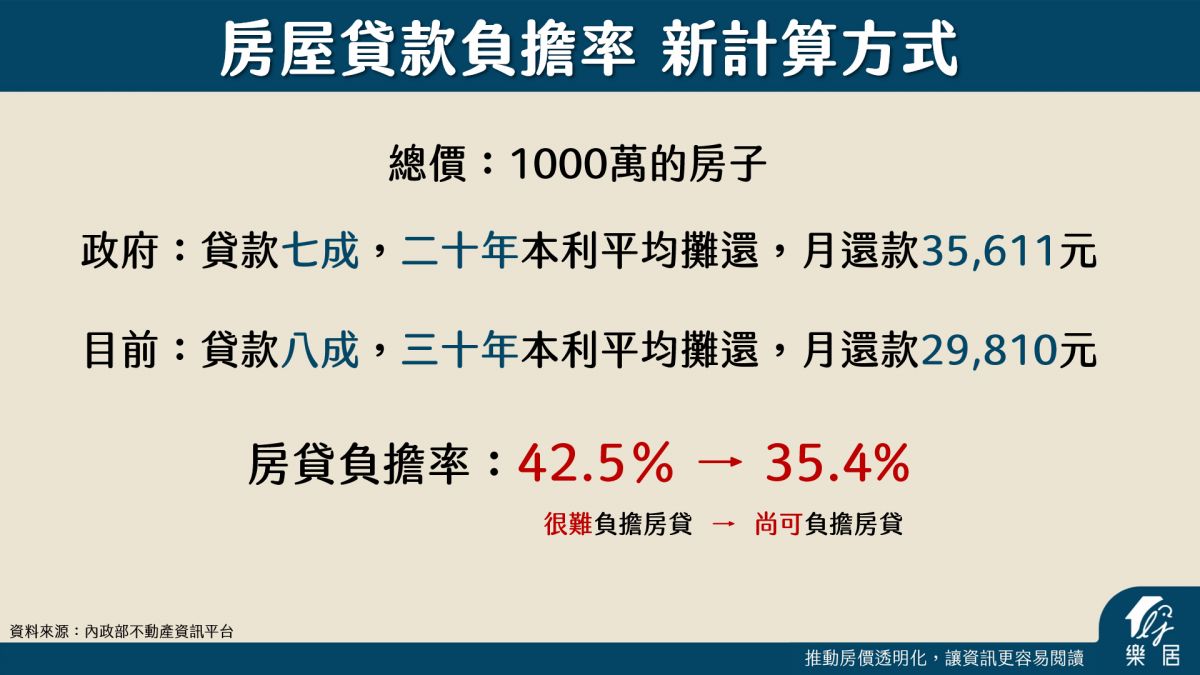
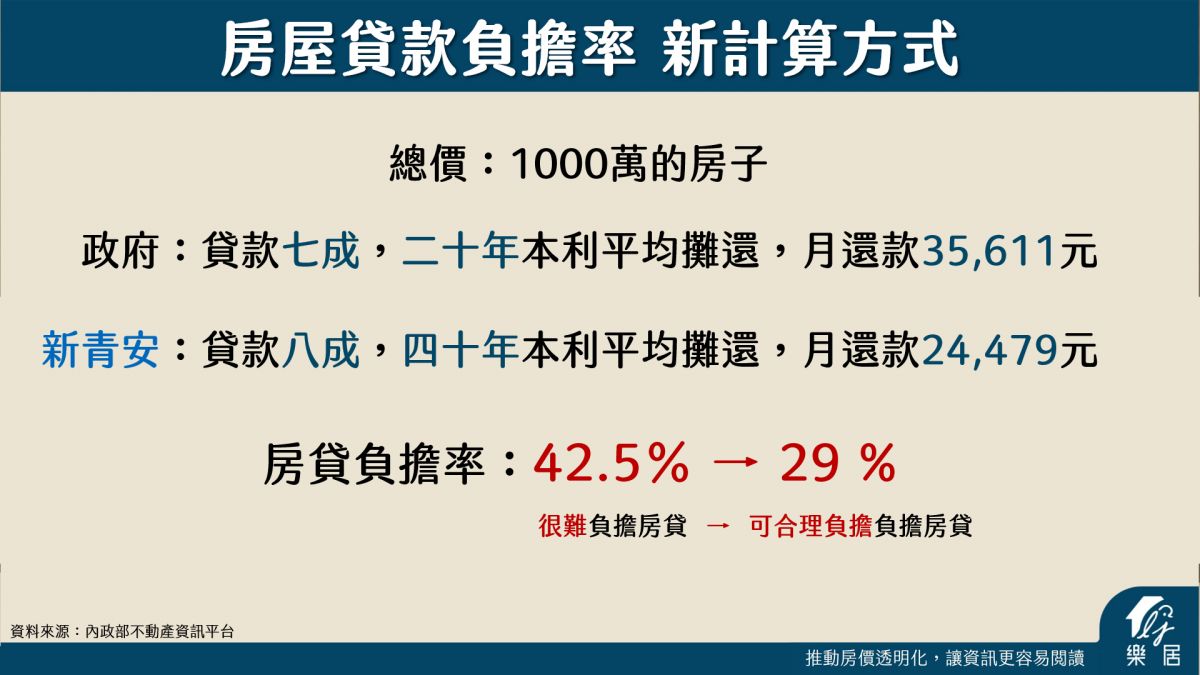
一千萬的房子,假設貸款七成,二十年本利平均攤還,一個月要付款35611元。
目前的主流是,八成貸款,三十年本利平均攤還,一個月要支付29810元,比35611元下降16.3%。
換算成全台的房貸負擔率來看,會從42.5%,降到35.4%,民眾從很難負擔房貸,變成尚可負擔房貸。
如果是採取新青安貸款的話,八成貸款,四十年本利平均攤還,一個月要支付24479元,比35611元下降31.3%。
換算全台的房貸負擔率,則會下降到29%,落在可合理負擔的區間。
重新計算七都房貸負擔率
按照傳統的算法,臺北市、新北市、臺中市、臺南市超過40%,新竹縣市、高雄市、桃園市尚可負擔。
如果用三十年貸款八成的貸款條件,房貸負擔率桃園市小於30,屬於可合理負擔的區間,台南市、新竹縣市、高雄市、桃園市,小於40,尚可負擔房貸。
如果用新青安貸款40年來看,七都有4都降到30以下:台南市、新竹縣市、高雄市、桃園市。新北市和台中市尚可負擔。
用這三種方式計算,台北市房價還是都難以負擔。
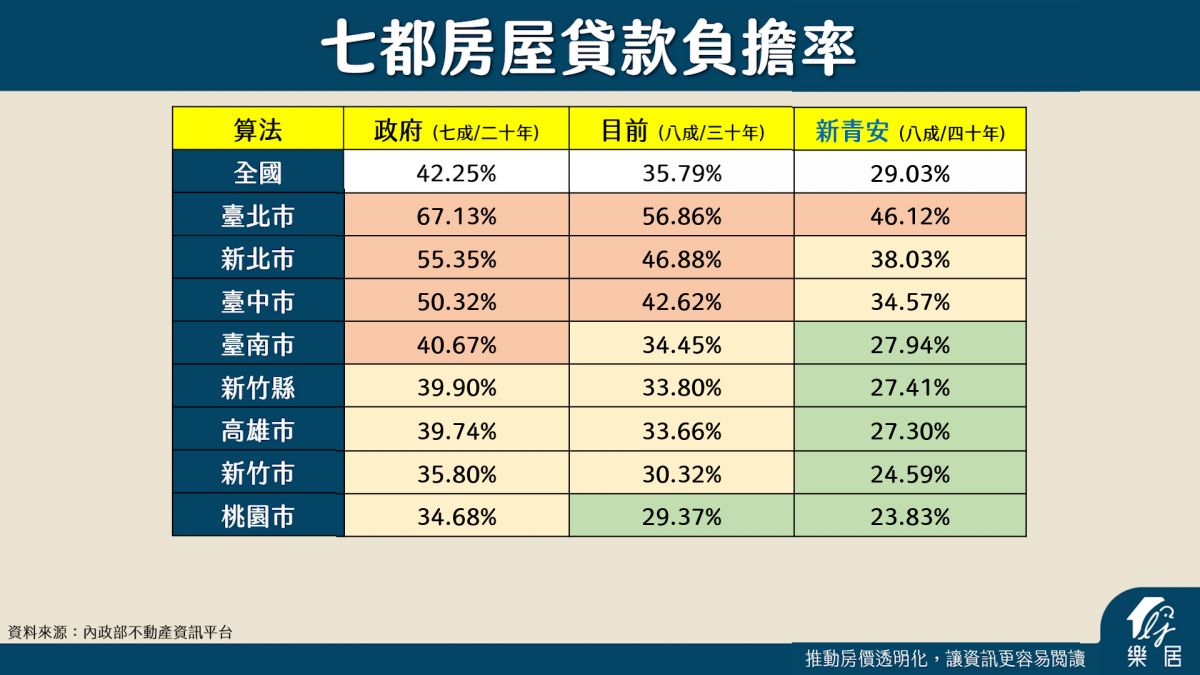
整體來看,雖然房價偏高,但透過貸款方式調整,還是有一些縣市是屬於尚可負擔的範圍。