
新青安推升房價的2大關鍵?買方沒增加?賣方卻減少?
閱讀重點
2023年8月新青安上路,替冷颼颼的房市注入強心針,買房信心回來了,今天帶大家來看新青案上線後有哪些變化。
新青安好在哪裡?
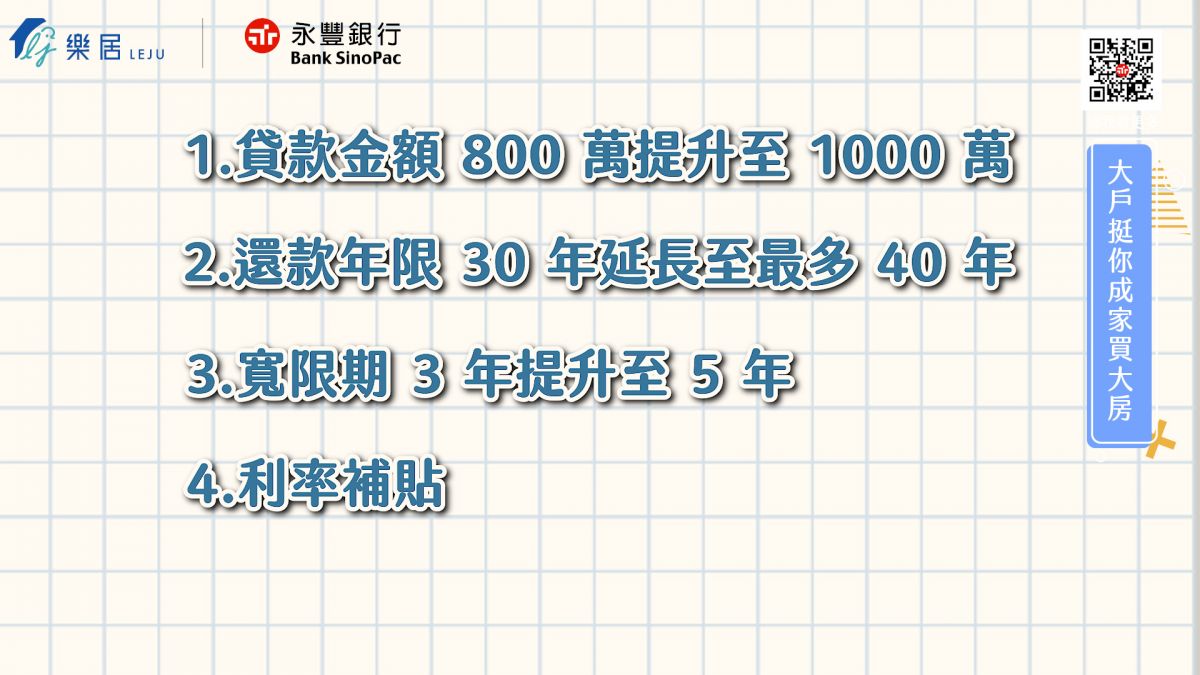
- 貸款金額800上升至1000萬
- 還款30年變成40年
- 寬限期3年變成5年
- 利率補貼,利率降到1.775%
重點,不是利息的補貼,而是寬限期,以及貸款年限延長
延長貸款年限:提升購買力
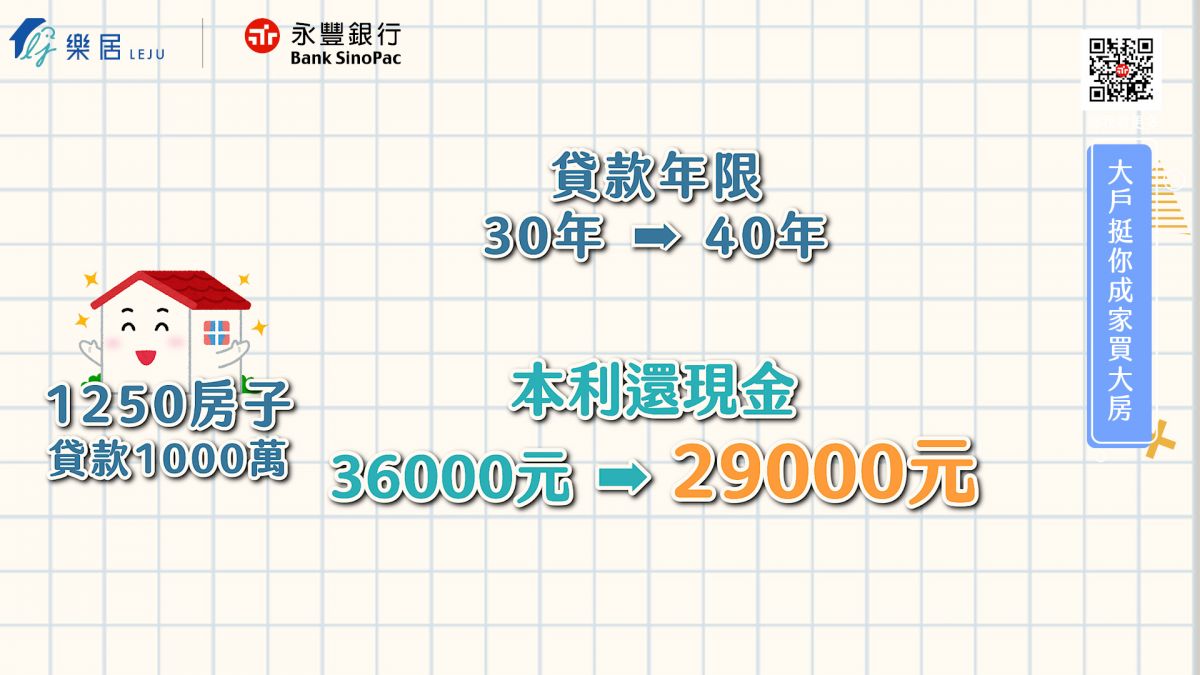
從現金流來看,貸款1000萬, 30年期延長到40年,本利還每個月從35847元下降到29112,每月的還款金額會下降19%。
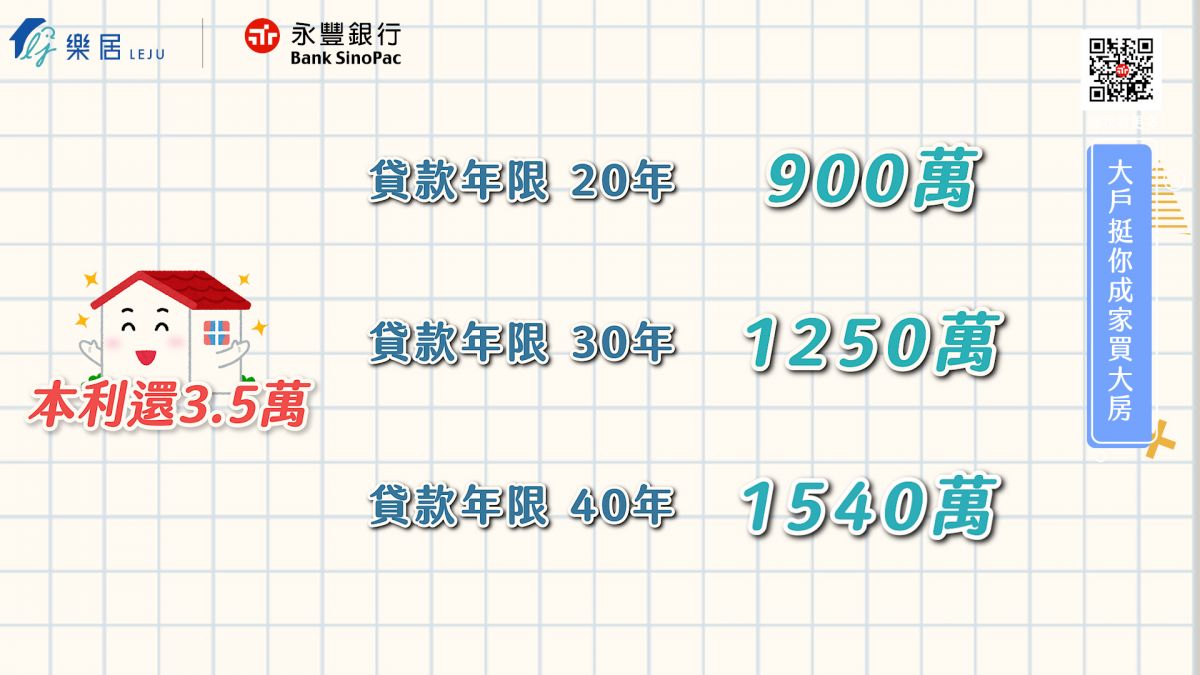
如果一個月可負擔3.5萬的房貸,當還款年限是20年的時候,可以買900萬的房子,30年期時,是1250萬的房子,若延長到40年則可以買1540萬元的房子。
五年寬限期:買房優於租房
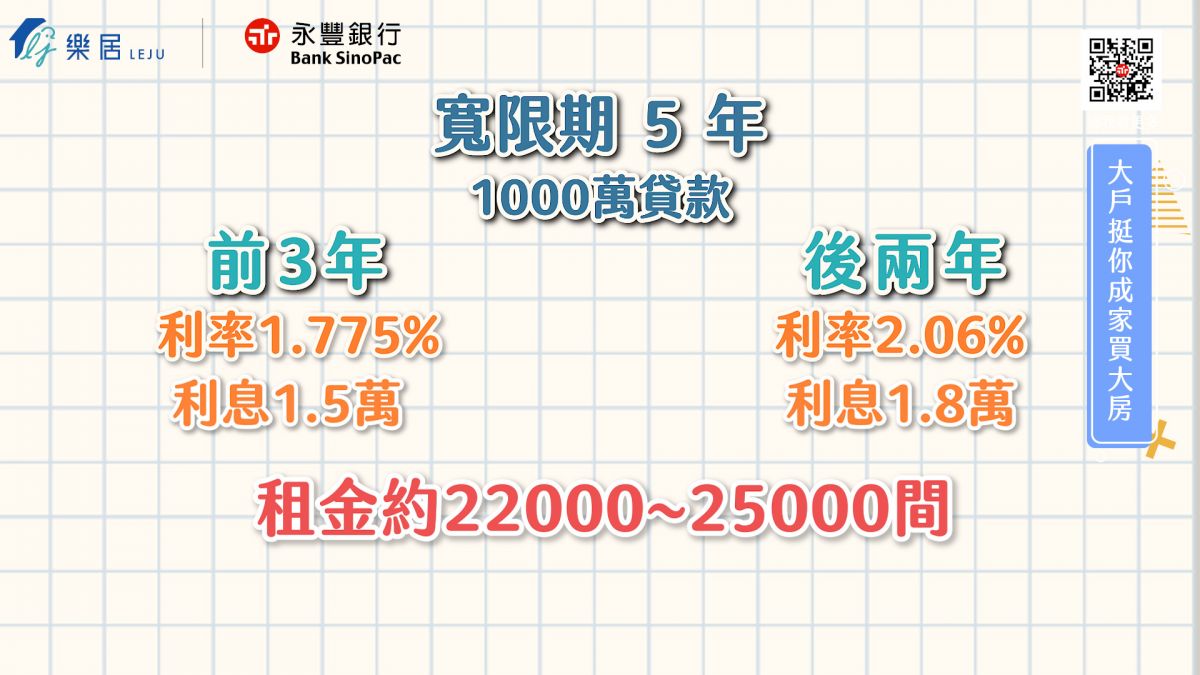
五年的寬限期,貸款1000萬,利率補貼前三年1.775%,後兩年2.06%,前三年每個月只要付款1.5萬元,後兩年也只要付1.8萬元,同樣條件房子的房租,大概要2~2.5萬。買房會比租房划算,而且有機會賺到五年的房價漲幅。
實際成效:交易量和待售量
新青安案對於房市的購買力,從數字來看產生了很大的影響,那實際的成效如何呢?
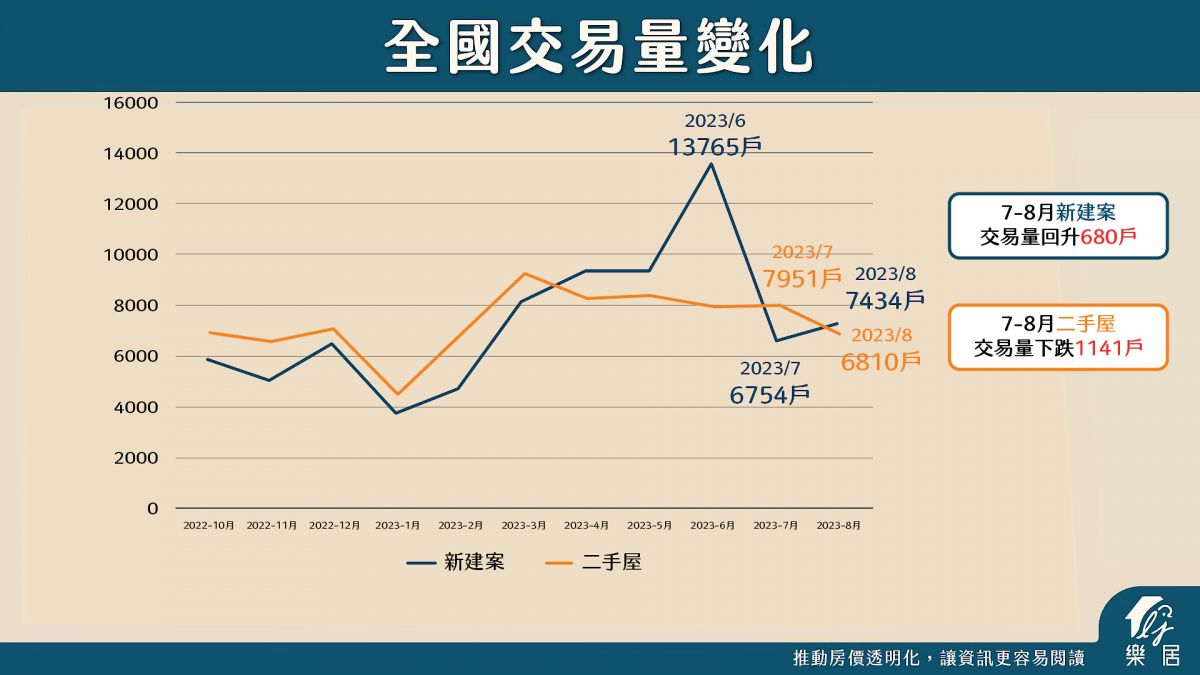
以交易量來看:新建案在6月出現搶購潮,成交1.4萬戶創下歷史新高,主要因為趕在七月開始平均地權禁止換約。7月就滑落到6754戶,八月新青安上路,較七月增加680戶,月增10%。
在二手屋的部分,七月成交7951戶,8月成交6810戶,減少1141,降幅14%。
以成交量來看,並沒有明顯的成長。
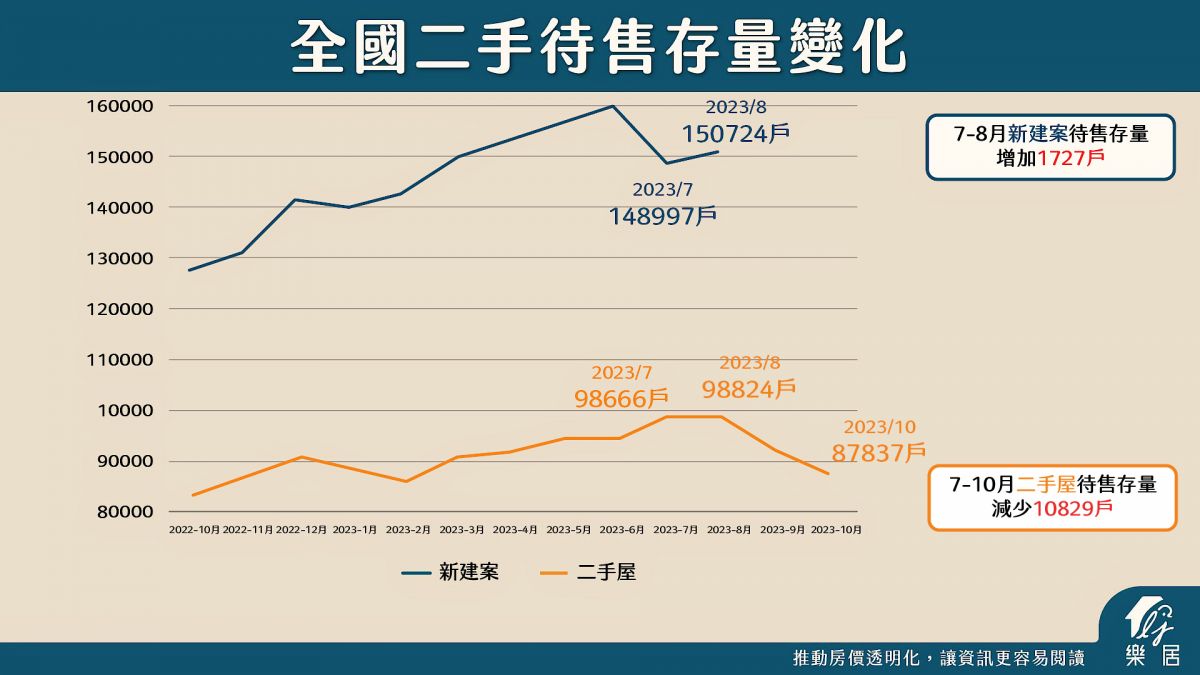
不過二手市場的委售物件來看,確有明顯的下降,賣壓降低。
由這兩個數據可以看出來,新青安方案,因為是為首購族打造,所以不會因為優惠房貸,而選擇一窩蜂湧入市場,但是對於整個市場的信心面,卻有不少的影響,原本想賣的屋主,選擇繼續持有,不急著賣了。
常見QA
Q:是否限第一次購屋者申辦?
A:只要是第一次買房,或者過去有房,但已經賣掉或轉讓的,都可以申請新青安。
Q:名下無貸款,但有房子,符合銀行的首購,可以申請嗎?
A:不行,借款人本人與其配偶及未成年子女均無自有住宅者。「無自有住宅者」怎麼認定,以全國財產稅總歸戶財產查詢清單」均查無建物資料為原則。
可以用新青安然後把房屋出租嗎?不行!以自住為主,不能出租。
Q:本國民眾購買國外的房子可以貸款嗎? 不行!
A:因本項貸款係為協助本國人民購置坐落於本國之房屋而設之優惠方案。
Q:在台的外國人可以申請新清安嗎?
A:不行!因本項貸款係為協助本國人民購置坐落於本國之房屋而設之優惠方案。
Q:如果有持分其他房產,想買自有住宅能否申請新青安?
A:共同持有共有住宅,持有建物之持分換算面積合計未滿12坪,新買的自有住宅可申請新青安。
Q:自地自建者可否申請新青安?
A:不可以。本項貸款為購屋貸款
Q:只持有土地而未持有房屋者,能否申請新青安?
A:可以